Condos finançables vs non finançables : pourquoi c'est important pour votre hypothèque
19 août 2026 · Lecture de 5 min · Rachel Shapiro, William Raveis Real Estate
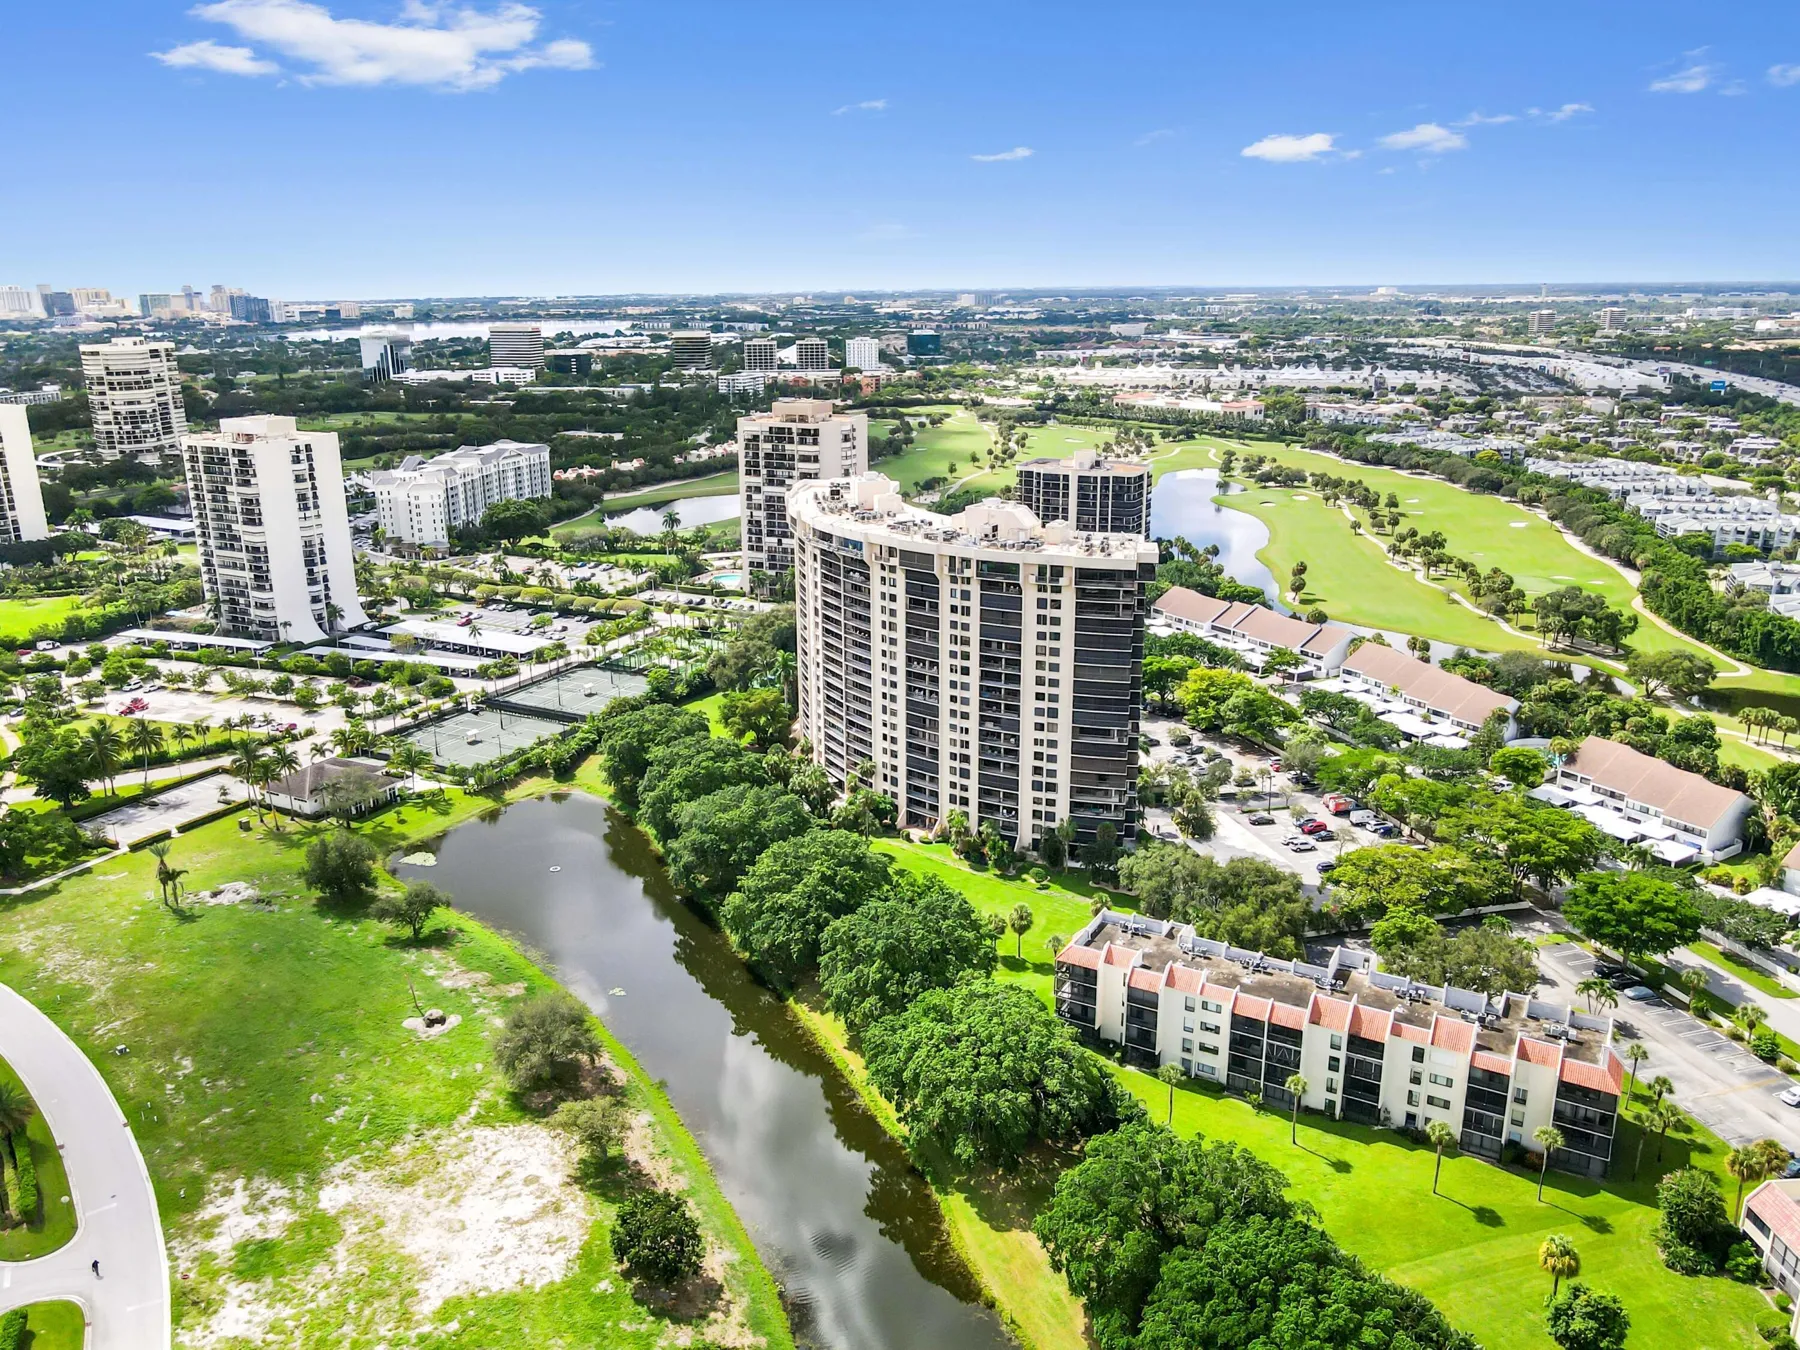
Une copropriété garantissable se trouve dans un immeuble qui respecte les normes de projet de Fannie Mae ou Freddie Mac, ce qui vous permet de le financer par une hypothèque conventionnelle. Une copropriété non garantissable se trouve dans un immeuble qui ne respecte pas l'une ou plusieurs de ces normes, ce qui signifie généralement moins d'options de prêt, un apport plus important ou un achat en espèces. En Floride, les tours anciennes faisant face à des inspections, des réparations ou des cotisations spéciales sont celles qui ont le plus de chances d'être signalées.
Ce que « garantissable » signifie réellement
La plupart des hypothèques américaines sont des prêts conventionnels que les prêteurs vendent à Fannie Mae ou Freddie Mac. Ces deux entreprises n'achètent des prêts sur copropriété que lorsque le projet de copropriété, et non seulement l'emprunteur, respecte leurs normes. Un immeuble qui les respecte est dit « garantissable », car le prêteur peut garantir à Fannie Mae ou Freddie Mac que le projet est éligible. Un immeuble qui ne les respecte pas est « non garantissable ».
Ce terme n'apparaît pas dans une annonce immobilière et ce n'est pas un jugement sur l'unité elle-même. Un appartement magnifiquement rénové peut se trouver dans un immeuble non garantissable, et un appartement simple peut se trouver dans un immeuble garantissable. Ce qui change, c'est la manière dont vous pouvez le financer.
Ceci est une information générale et ne constitue pas un conseil en matière de prêt ou juridique. Veuillez donc vérifier avec votre prêteur ou votre avocat comment toute règle s'applique à votre achat.
Les règles du projet vérifiées par les prêteurs
La section B4-2.1-03 du Guide de vente de Fannie Mae, Projets non éligibles (mise à jour le 5 août 2026), énumère les caractéristiques qui rendent un projet inéligible. Les plus courantes chez les acheteurs en Floride sont :
- Propriété par une seule entité. Dans un projet de 21 unités ou plus, une personne ou une entreprise ne peut pas posséder plus de 20 % des unités (les projets plus petits ont des limites plus strictes). Il existe des exclusions étroites, telles que les unités du promoteur invendues qui sont vides et mises en vente.
- Espace commercial. L'espace commercial et autres espaces non résidentiels ne peuvent généralement pas dépasser 35 % de la surface totale du projet.
- Litiges. Un projet est inéligible si l'association est partie à un litige en cours, sauf pour des affaires mineures telles que des cas où les dommages attendus et les frais juridiques sont faibles par rapport aux réserves financées. Les procès impliquant la sécurité, la solidité structurelle ou l'habitabilité sont les plus graves.
- Réparations critiques et conditions dangereuses. Les projets nécessitant des réparations qui affectent significativement la sécurité, la solidité, l'intégrité structurelle ou l'habitabilité sont inéligibles. Le guide inclut les réparations non financées coûtant plus de $10,000 par unité et devant être effectuées dans un délai de 12 mois, les échecs aux inspections structurelles obligatoires, ainsi que tout bâtiment sous ordre d'évacuation pour une condition dangereuse jusqu'à ce que les réparations soient terminées et qu'il soit jugé sûr.
Le processus d'examen complet (B4-2.2-01) de Fannie Mae ajoute des tests financiers. Le budget de l'association doit mettre de côté au moins 10 % pour les réserves de remplacement, et pas plus de 15 % des unités ne peuvent être en retard de 60 jours ou plus sur leurs cotisations. Freddie Mac applique ses propres normes de projet, largement similaires, et les prêts FHA et VA utilisent des processus d'approbation distincts pour les condominiums.
Pourquoi les règles sont devenues plus strictes après 2021
Après l'effondrement du Champlain Towers South à Surfside en juin 2021, Fannie Mae a émis la Lettre aux prêteurs LL-2021-14 avec des exigences temporaires pour les projets de condominiums et de coopératives, en vigueur pour les prêts délivrés à partir du 1er janvier 2022. Les projets présentant un entretien différé significatif, ou faisant l'objet d'une directive d'un régulateur ou d'un inspecteur pour corriger des conditions dangereuses, sont devenus inéligibles jusqu'à ce que les réparations soient effectuées. Les prêteurs ont également été invités à examiner plus attentivement les cotisations spéciales, les rapports d'inspection et les procès-verbaux du conseil. C'est ce changement qui explique pourquoi un bâtiment qui se finançait facilement depuis des années peut soudainement être signalé.
Pourquoi les tours anciennes de la Floride sont signalées
La Floride a répondu à l'incident de Surfside avec ses propres lois. En vertu de la section 553.899 des Statuts de la Floride, les immeubles de condominiums d'au moins trois étages habitables doivent subir une inspection structurelle majeure d'ici le 31 décembre de l'année où ils atteignent 30 ans (ou 25 ans, si l'agent du bâtiment local l'exige), puis tous les 10 ans. La section 718.112 exige une étude des réserves d'intégrité structurelle et interdit aux propriétaires de voter pour renoncer à ces réserves ou de les sous-financer.
Ces règles sont bénéfiques pour les propriétaires sur le long terme, mais à court terme, elles mettent en évidence les besoins de réparation et entraînent de grosses cotisations spéciales. Un projet de restauration du béton en attente, une inspection récente ayant révélé des défauts ou des réserves qui sont encore en cours de constitution peuvent chacun placer un immeuble sur la liste de surveillance d'un prêteur. Cela ne signifie pas que l'immeuble est dangereux aujourd'hui. Cela signifie que la documentation doit démontrer que les travaux sont financés et en cours.
Le questionnaire pour copropriété
Pour vérifier un projet, votre prêteur envoie un questionnaire de copropriété à l'association ou à sa société de gestion. De nombreux prêteurs utilisent le formulaire standard Fannie Mae Form 1076 (Freddie Mac Form 476), et certains utilisent leur propre version. Il demande des informations sur le nombre d'unités, combien sont occupées par leurs propriétaires, la propriété par une seule entité, les espaces commerciaux, les cotisations en retard, les réserves, l'assurance, les litiges en cours, les taxes spéciales et tout problème structurel ou de sécurité connu. Le prêteur demande également généralement le budget, la police d'assurance principale et, pour de nombreux bâtiments plus anciens, l'inspection milestone et l'étude des réserves.
Les associations facturent généralement un droit pour compléter le questionnaire, et le délai de traitement peut prendre des jours ou des semaines. Demandez-le dès que vous êtes sous contrat, car une réponse inattendue tard dans le processus peut retarder la clôture.
Vos options si l'immeuble n'est pas éligible au financement
Un immeuble non éligible au financement n'est pas une impasse. Il restreint les options :
- Prêts en portefeuille. Certaines banques et caisses d'épargne conservent les prêts sur leurs propres livres plutôt que de les vendre, ce qui leur permet de définir leurs propres règles pour les copropriétés.
- Prêts non-QM. Les prêteurs de prêts non conformes aux normes spécialisés dans les prêts hors des règles standard. Attendez-vous à un taux plus élevé et à des conditions plus strictes qu'un prêt conventionnel.
- Un apport plus important. Le financement non éligible exige généralement plus d'argent en apport, souvent bien au-dessus du minimum pour un prêt conventionnel.
- Espèces. Payer en espèces supprime entièrement la revue du projet, bien que vous devriez toujours lire les rapports d'inspection et le budget pour votre propre protection.
Gardez également la revente à l'esprit. Si un immeuble reste non éligible au financement, vos futurs acheteurs feront face aux mêmes choix limités, ce qui peut réduire le bassin d'acheteurs. Si le problème de l'immeuble est temporaire, comme une réparation déjà financée et en cours, le statut peut changer une fois les travaux terminés.
Si vous souhaitez un prêteur qui travaille régulièrement avec ces immeubles, William Raveis Mortgage est affilié à notre courtage. Vous êtes libre de choisir n'importe quel prêteur ou assureur.
Comment vous protéger avant de rédiger une offre
- Demandez à votre prêteur tôt s'il peut financer l'immeuble spécifique, avant d'être engagé dans un contrat.
- Demandez le budget de la copropriété, l'étude des réserves, l'inspection des jalons, les procès-verbaux récents du conseil et une liste des évaluations spéciales actuelles ou prévues.
- Calculez le coût mensuel total, y compris les frais d'entretien et toute évaluation, avec notre calculateur de coûts pour condos.
- Incluez une condition de financement et suffisamment de temps dans le contrat pour que le questionnaire soit retourné.
Lorsque vous êtes prêt à comparer les immeubles, commencez par nos condos à vendre à West Palm Beach, et demandez l'historique de financement de chaque immeuble au fur et à mesure.
Questions fréquentes
Comment savoir si un condo est finançable ?
Demandez à un prêteur d'examiner l'immeuble spécifique tôt. Le prêteur envoie un questionnaire sur le condo à la copropriété et examine le budget, l'assurance et les documents d'inspection conformément aux règles de Fannie Mae ou Freddie Mac.
Puis-je obtenir un prêt hypothécaire pour un condo non finançable ?
Souvent, oui. Les prêteurs en portefeuille et les prêteurs non-QM accordent ces prêts, généralement avec un apport plus important et un taux plus élevé qu'un prêt conventionnel.
Une évaluation spéciale rend-elle un condo non finançable ?
Pas par elle-même. Les prêteurs examinent ce que l'évaluation finance et son statut, et un projet avec des réparations critiques non corrigées liées à la sécurité ou à l'intégrité structurelle est inéligible jusqu'à ce que les travaux soient terminés.
Quelles réserves Fannie Mae exige-t-elle ?
Dans une revue complète du projet, le budget de la copropriété doit allouer au moins 10 % aux réserves de remplacement, et pas plus de 15 % des unités ne peuvent être en retard de 60 jours ou plus sur les évaluations.
Un immeuble non finançable peut-il redevenir finançable ?
Oui. Si le problème est résolu, par exemple si les réparations sont terminées, le litige est réglé ou les retards diminuent, le projet peut à nouveau répondre aux normes lors d'une revue ultérieure.
Informations générales uniquement, ne constituant pas des conseils juridiques ou fiscaux. Les détails de l'annonce sont jugés fiables mais non garantis. Publié le 19 août 2026.