Financierbaar versus niet-financierbaar appartement: waarom dit belangrijk is voor uw hypotheek
19 augustus 2026 · 5 min leestijd · Rachel Shapiro, William Raveis Real Estate
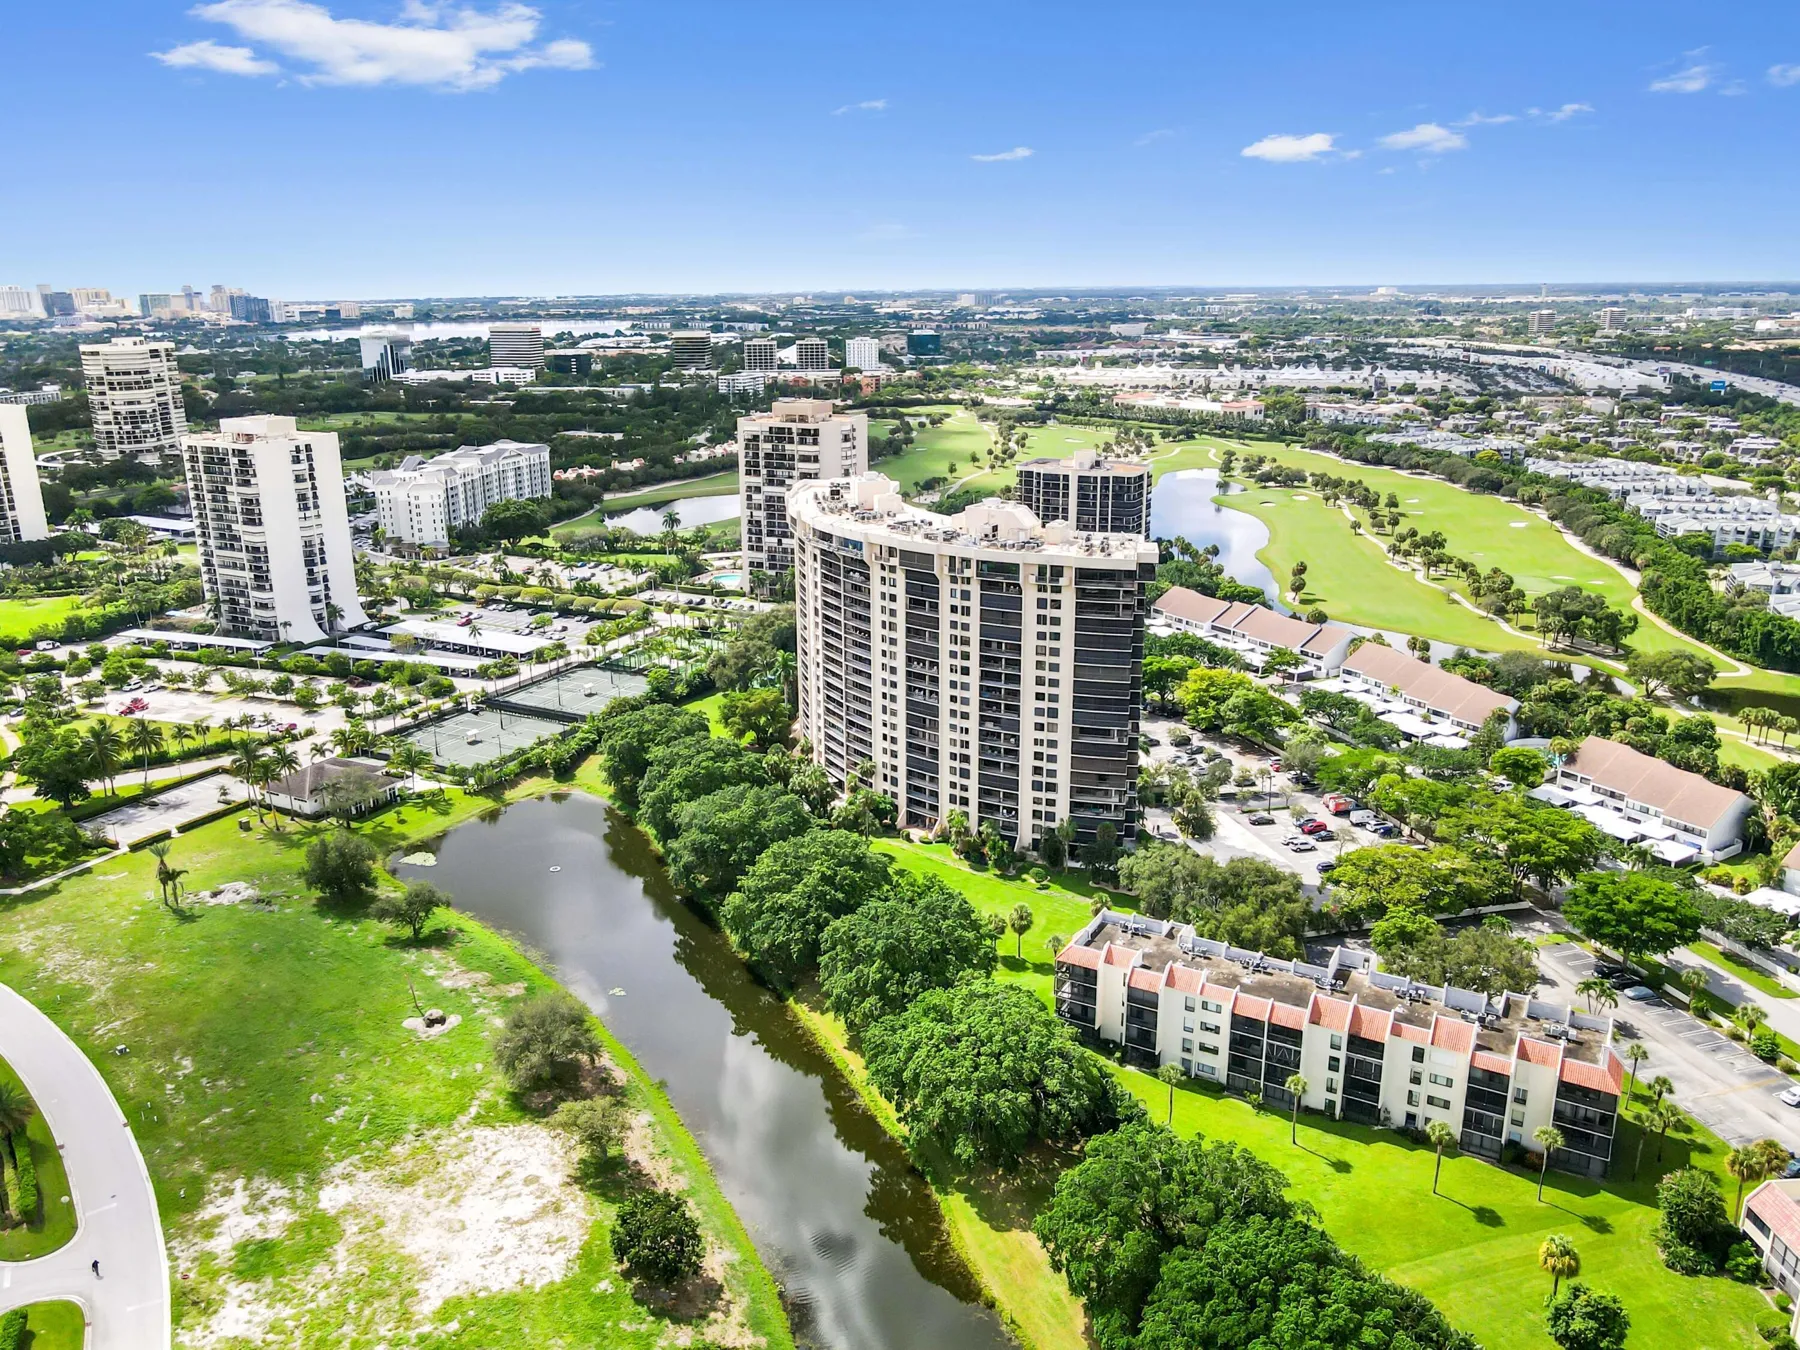
Een warrantable condo bevindt zich in een gebouw dat voldoet aan de projectnormen van Fannie Mae of Freddie Mac, zodat u het kunt financieren met een conventionele hypotheek. Een non-warrantable condo bevindt zich in een gebouw dat niet aan een of meer van die normen voldoet, wat meestal betekent dat er minder leningsopties zijn, een groter eigen bijdrage vereist is of een aankoop in contanten nodig is. In Florida zijn het de oudere torens die te maken hebben met inspecties, reparaties of bijzondere heffingen die het meest kans hebben om als niet-warrantable te worden aangemerkt.
Wat "warrantable" eigenlijk betekent
De meeste Amerikaanse hypotheken zijn conventionele leningen die kredietverstrekkers verkopen aan Fannie Mae of Freddie Mac. Deze twee bedrijven kopen condo-leningen alleen als het condominiumproject, en niet alleen de leningnemer, aan hun normen voldoet. Een gebouw dat hieraan voldoet wordt "warrantable" genoemd, omdat de kredietverstrekker kan garanderen tegenover Fannie Mae of Freddie Mac dat het project in aanmerking komt. Een gebouw dat hieraan niet voldoet is "non-warrantable".
Het woord staat niet op een aankondiging en het is geen oordeel over de unit zelf. Een prachtig gerenoveerd appartement kan zich in een non-warrantable gebouw bevinden, en een gewone unit kan zich in een warrantable gebouw bevinden. Wat verandert, is hoe u het kunt financieren.
Dit zijn algemene informatie, geen lenings- of juridisch advies. Bevestig daarom altijd met uw kredietverstrekker of advocaat hoe een regel op uw aankoop van toepassing is.
De projectregels die kredietverstrekkers controleren
In Selling Guide sectie B4-2.1-03, Ineligible Projects (bijgewerkt op 5 augustus 2026) staan de kenmerken die een project ongeschikt maken. De punten waar Florida-kopers het vaakst tegenaan lopen zijn:
- Eigenaar door één entiteit. In een project van 21 of meer units mag één persoon of bedrijf niet meer dan 20% van de units bezitten (kleinere projecten hebben strengere limieten). Er zijn beperkte uitzonderingen, zoals onverkochte ontwikkelaarsunits die leegstaan en worden aangeboden.
- Commerciële ruimte. Commerciële en andere niet-woningsruimte mag in het algemeen niet meer dan 35% van de totale oppervlakte van het project bedragen.
- Litigatie. Een project is ongeschikt als de vereniging partij is in lopende litigatie, met uitzonderingen voor kleine zaken zoals gevallen waarin de verwachte schade en juridische kosten klein zijn vergeleken met de gefinancierde reserves. Zaken die betrekking hebben op veiligheid, structurele stevigheid of bewoonbaarheid zijn de ernstige.
- Kritieke reparaties en onveilige omstandigheden. Projecten die reparaties nodig hebben die de veiligheid, stevigheid, structurele integriteit of bewoonbaarheid aanzienlijk beïnvloeden, komen niet in aanmerking. De gids bevat ongefinancierde reparaties met kosten van meer dan $10,000 per eenheid die binnen 12 maanden uitgevoerd moeten worden, geslaagde verplichte structurele inspecties en elk gebouw dat onder een evacuatiebevel staat wegens onveilige omstandigheden tot deze zijn verholpen en als veilig beschouwd.
Het volledige beoordelingsproces (B4-2.2-01) van Fannie Mae voegt financiële tests toe. Het budget van de vereniging moet minimaal 10% opzij zetten voor vervangingsreserves en niet meer dan 15% van de eenheden mag 60 dagen of langer achterlopen met hun heffingen. Freddie Mac hanteert eigen, grotendeels vergelijkbare projectnormen, en FHA- en VA-leningen gebruiken aparte goedkeuringsprocessen voor condo's.
Waarom de regels na 2021 strenger werden
Na de instorting van Champlain Towers South in Surfside in juni 2021 gaf Fannie Mae Lender Letter LL-2021-14 uit met tijdelijke eisen voor condo- en coöperatieprojecten, van toepassing op leningen die vanaf 1 januari 2022 werden afgesloten. Projecten met aanzienlijke uitgestelde onderhoudswerkzaamheden, of met een instructie van een toezichthouder of inspecteur om onveilige omstandigheden te verhelpen, kwamen niet meer in aanmerking tot de reparaties waren uitgevoerd. Lenders werden ook verzocht extra aandacht te besteden aan bijzondere heffingen, inspectierapporten en notulen van het bestuur. Deze verschuiving is de reden waarom een gebouw dat jarenlang makkelijk financiering kon krijgen, plotseling gemarkeerd kan worden.
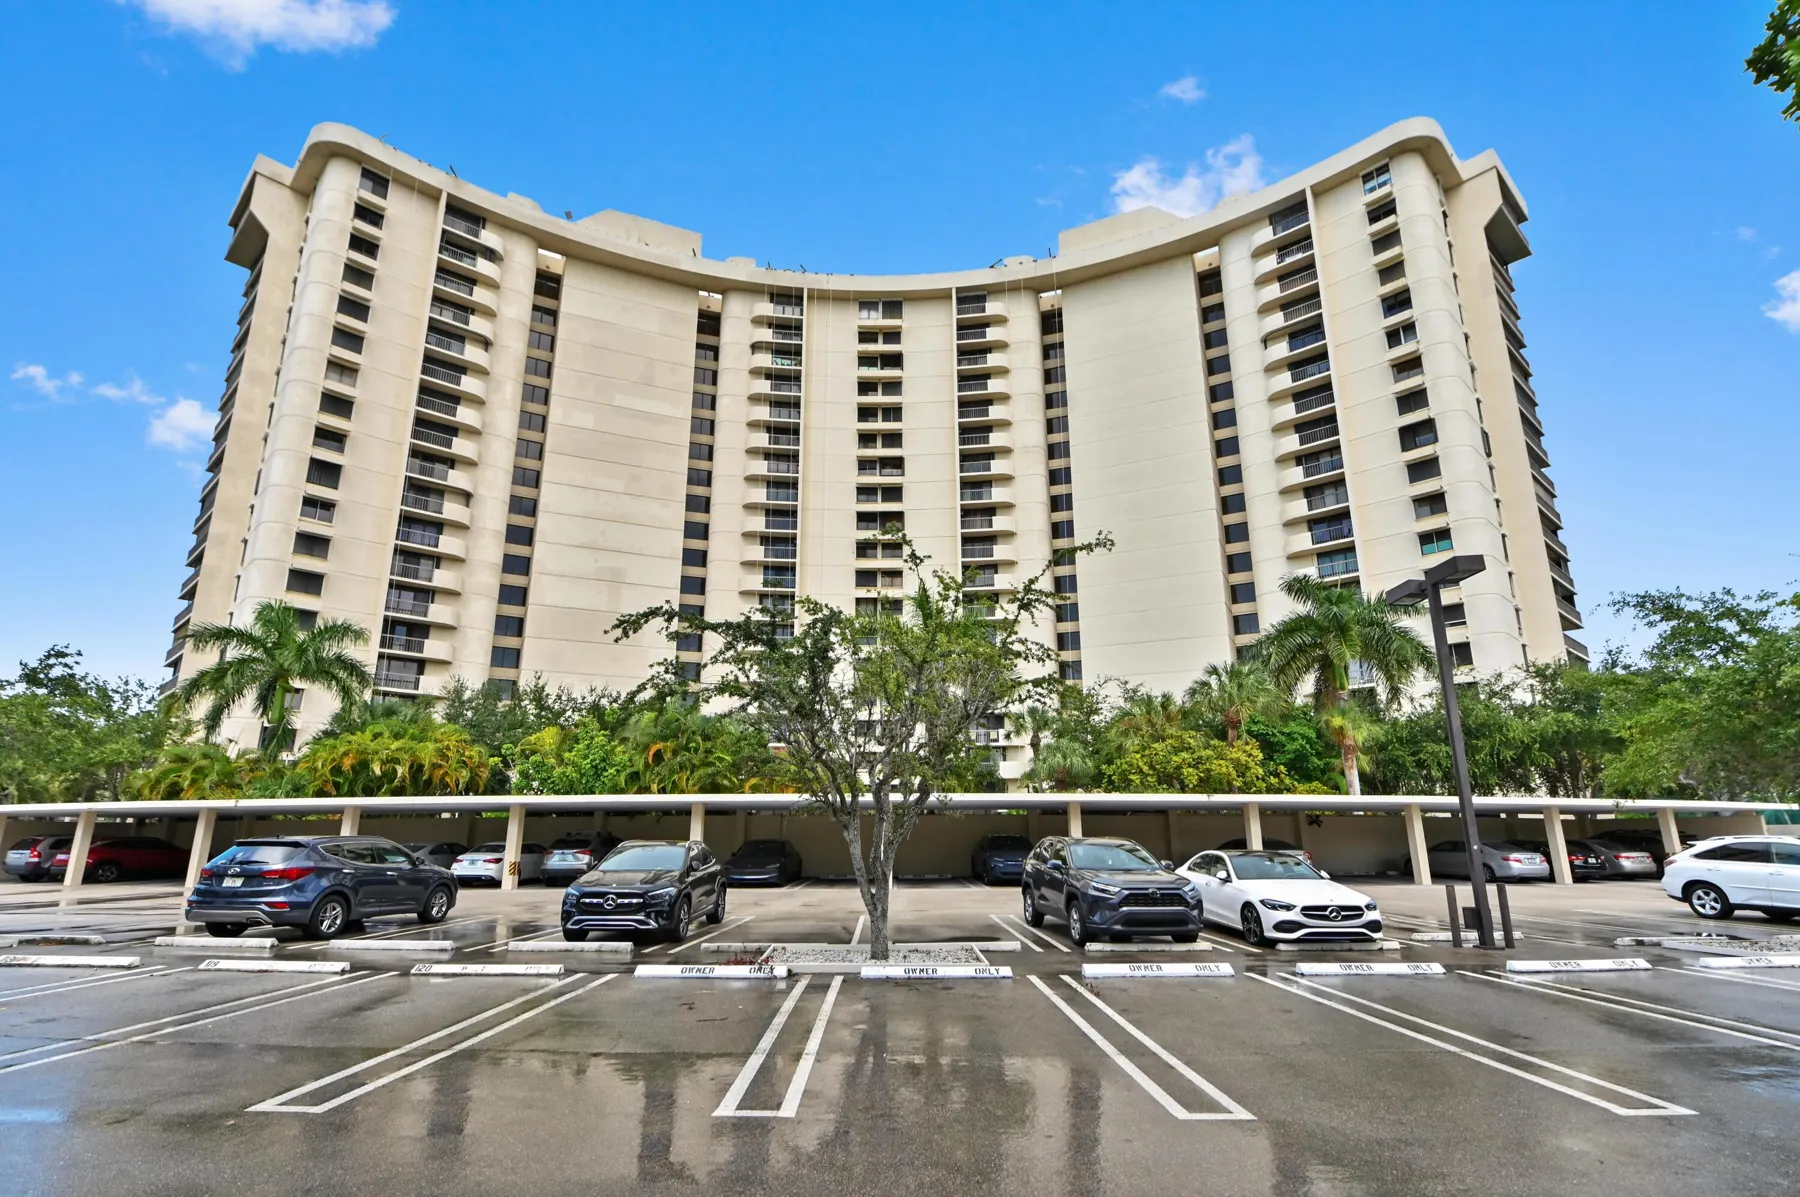
Waarom oudere torens in Florida gemarkeerd worden
Florida reageerde op Surfside met eigen wetten. Volgens artikel 553.899 van de Florida Statutes moeten condo-gebouwen met drie of meer bewoonbare verdiepingen een mijlpaalstructurele inspectie ondergaan vóór 31 december van het jaar waarin ze 30 jaar oud worden (of 25, als de lokale bouwfunctionaris dit vereist), en daarna elke 10 jaar. Artikel 718.112 vereist een studie naar structurele integriteitsreserves en verbiedt eigenaren om te stemmen voor het schrappen of onderfinancieren van die reserves.
Deze regels zijn op de lange termijn goed voor eigenaren, maar op de korte termijn komen er reparatiewensen boven water en ontstaan er grote bijzondere heffingen. Een lopend project voor betonherstel, een recente inspectie waarin tekortkomingen werden aangetroffen of reserves die nog achterlopen, kunnen elk ervoor zorgen dat een gebouw op de waarnemingslijst van een leningverstrekker komt. Het betekent niet dat het gebouw vandaag onveilig is. Het betekent dat de documentatie moet aantonen dat de werkzaamheden gefinancierd zijn en in gang zijn gezet.
Het condo-vraagformulier
Om een project te controleren, stuurt uw geldverstrekker een condo-vraaglijst naar de vereniging of het beheerbedrijf. Veel geldverstrekkers gebruiken het standaard Fannie Mae Form 1076 (Freddie Mac Form 476) en sommige gebruiken hun eigen versie. Hierin wordt gevraagd naar het aantal eenheden, hoeveel daarvan door eigenaren worden bewoond, eigendom door één entiteit, commerciële ruimte, achterstallige bijdragen, reserves, verzekeringen, lopende rechtszaken, bijzondere heffingen en bekende structurele of veiligheidsproblemen. De geldverstrekker vraagt meestal ook om de begroting, het hoofdzekeringspolis en, voor veel oudere gebouwen, de milestone inspection en het reserveonderzoek.
Verenigingen brengen doorgaans een vergoeding in rekening voor het invullen van het vraagformulier en de doorlooptijd kan dagen of weken duren. Vraag dit zo snel mogelijk aan zodra u onder contract bent, omdat een onverwacht antwoord laat in het proces de afwikkeling kan vertragen.
Uw opties als het gebouw niet waarborgbaar is
Een niet waarborgbaar gebouw is geen doodlopende straat. Het beperkt het aanbod:
- Portefeuileleningen. Sommige banken en credit unies houden leningen op hun eigen boeken in plaats van ze te verkopen, waardoor zij hun eigen condo-regels vaststellen.
- Non-QM-leningen. Non-qualified mortgage-verstrekkers specialiseren zich in leningen buiten de standaardregels. Verwacht een hogere rente en strengere voorwaarden dan bij een conventionele lening.
- Een grotere aanbetaling. Financiering voor niet waarborgbare gebouwen vereist doorgaans meer eigen geld, vaak ver boven het minimum voor een conventionele lening.
- Cash. Betalen in contant geld elimineert de projectbeoordeling volledig, hoewel u de inspectierapporten en de begroting nog steeds moet lezen voor uw eigen bescherming.
Houd ook rekening met de doorverkoop. Als een gebouw niet waarborgbaar blijft, staan toekomstige kopers voor dezelfde beperkte keuzes, wat het aantal potentiële kopers kan verkleinen. Als het probleem van het gebouw tijdelijk is, zoals een reparatie die al gefinancierd en in uitvoering is, kan de status veranderen zodra de werkzaamheden zijn voltooid.
Als u een geldverstrekker wilt die regelmatig met deze gebouwen werkt, is William Raveis Mortgage gelieerd aan onze makelaardij. U bent vrij om elke geldverstrekker of verzekeraar te kiezen.
Hoe u zich beschermt voordat u een bod doet
- Vraag uw geldverstrekker vroeg of deze het specifieke gebouw kan financieren, voordat u diep in een contract zit.
- Vraag de begroting van de vereniging, het reserveonderzoek, de mijlpaalinspectie, recente notulen van het bestuur en een lijst met lopende of geplande bijzondere heffingen op.
- Bereken de volledige maandelijkse kosten, inclusief onderhoudskosten en eventuele heffingen, met onze appartementkostenbepaler.
- Neem een financieringsclausule en voldoende tijd in het contract op voor het terugkomen van het formulier.
Wanneer u klaar bent om gebouwen te vergelijken, begin dan met onze appartementen te koop in West Palm Beach en vraag onderweg naar de financieringsgeschiedenis van elk gebouw.
Veelgestelde vragen
Hoe kan ik achterhalen of een appartement financieel haalbaar is?
Vraag een geldverstrekker vroeg om het specifieke gebouw te beoordelen. De geldverstrekker stuurt een appartementenformulier naar de vereniging en beoordeelt de begroting, verzekeringen en inspectiedocumenten aan de hand van de regels van Fannie Mae of Freddie Mac.
Kan ik een hypotheek krijgen voor een niet-financierbaar appartement?
Vaak wel. Portefeulegeldverstrekkers en non-QM geldverstrekkers verstrekken deze leningen, meestal met een grotere eigen bijdrage en een hogere rente dan een conventionele lening.
Maakt een bijzondere heffing een appartement niet-financierbaar?
Niet op zichzelf. Geldverstrekkers kijken naar waar de heffing voor bestemd is en de status ervan, en een project met onopgeloste kritieke reparaties die betrekking hebben op veiligheid of structurele integriteit komt niet in aanmerking totdat het werk is voltooid.
Welke reserves eist Fannie Mae?
Bij een volledige projectbeoordeling moet de begroting van de vereniging minimaal 10% reserveren voor vervangingsreserves, en mogen niet meer dan 15% van de eenheden 60 of meer dagen achterlopen met heffingen.
Kan een niet-financierbaar gebouw weer financierbaar worden?
Ja. Als het probleem is opgelost, bijvoorbeeld als reparaties zijn voltooid, rechtszaken zijn afgehandeld of achterstanden zijn verminderd, kan het project bij een latere beoordeling opnieuw aan de normen voldoen.
Alleen algemene informatie, geen juridisch of fiscaal advies. De details van de aanbieding worden betrouwbaar geacht maar niet gegarandeerd. Gepubliceerd op 19 augustus 2026.