Acheter un condo en Floride en 2026 : les étapes, les coûts et les nouvelles lois sur les condos
16 septembre 2026 · Lecture de 10 min · Rachel Shapiro, William Raveis Real Estate
Acheter un condo en Floride en 2026 suit les étapes habituelles de tout achat, ainsi que plusieurs spécifiques aux condos : l'approbation de l'association, une revue du bâtiment entier par le prêteur, une police d'assurance HO-6, un certificat d'estoppel pour les frais, et une revue des documents qui inclut désormais l'inspection d'étape du bâtiment et l'étude de réserves d'intégrité structurelle (SIRS). Depuis les budgets adoptés à compter du 31 décembre 2024, les associations gérées par les propriétaires dans les bâtiments de trois étages ou plus ne peuvent plus renoncer aux réserves pour les éléments structurels, si bien que les frais et les taxes spéciales suivent désormais les besoins réels de réparation d'un bâtiment. En cas de revente, si vous n'avez pas reçu les documents du condo requis avant la signature, vous pouvez annuler dans les 7 jours suivant leur réception, en excluant les week-ends et les jours fériés légaux, ou avant la clôture, selon le premier des deux.
Acheter un condo en Floride : les étapes dans l'ordre
- Obtenez une préapprobation et indiquez au prêteur qu'il s'agit d'un condo. Un prêt pour condo dépend du bâtiment ainsi que de vous, donc le prêteur examinera les finances et l'état de l'association (voir financement ci-dessous).
- Lisez les règles du bâtiment avant de faire une offre. Les règles concernant les animaux, la location, les rénovations et les approbations varient d'un bâtiment à l'autre et sont fixées par la déclaration, les statuts et les règlements de chaque association.
- Faites une offre et signez le contrat. En cas de revente, la loi de Floride exige des divulgations spécifiques sur le condo dans le contrat, y compris votre droit d'annuler après réception des documents de l'association.
- Examinez les documents de la copropriété. Le vendeur doit fournir la déclaration, les règlements, les règles, le budget, l'état financier et, désormais, le résumé de l'inspection des jalons ainsi que le SIRS. Vous disposez de 7 jours pour annuler après réception de ces documents si vous ne les aviez pas avant la signature.
- Inspectez le logement. Engagez un inspecteur immobilier agréé pour le bien lui-même. La structure de l'immeuble est couverte par l'inspection des jalons et l'étude des réserves de l'association, que vous consultez dans les documents.
- Demandez l'approbation de l'association, si l'immeuble l'exige. De nombreuses copropriétés en Floride exigent que le conseil d'administration approuve l'acheteur avant la clôture, souvent au moyen d'une demande et d'un entretien. Conformément à la section 718.112(2)(k), les frais de transfert ne peuvent pas dépasser $150 par demandeur (ajustés pour l'inflation tous les cinq ans), et les conjoints comptent comme un seul demandeur.
- Assurez le logement. L'association assure l'immeuble ; vous assurez l'intérieur de votre logement avec une police HO-6, que les prêteurs exigent généralement.
- Commandez le certificat d'estoppel et clôturez la transaction. L'association indique ce qui est dû pour le logement, et l'agent de clôture en recouvre le montant.
Financement d'un condo : immeubles garantissables et non garantissables
De nombreux prêteurs vendent leurs prêts à Fannie Mae ou Freddie Mac, ils vérifient donc l'immeuble par rapport à leurs normes de projet. Selon la section B4-2.1-03 du Guide de vente de Fannie Mae, un projet nécessitant des réparations critiques, y compris des défauts matériels, une maintenance différée importante ou des réparations non financées coûtant plus de 10 000 $ par unité et devant être effectuées dans les 12 prochains mois, est inéligible jusqu'à l'achèvement des réparations. Une taxe spéciale liée à une réparation critique qui n'a pas été corrigée rend également le projet inéligible. Les immeubles qui ne passent pas ces tests sont appelés non garantis, et les acheteurs ont généralement besoin de fonds en espèces ou d'un prêt que le prêteur conserve dans ses propres livres. En savoir plus dans notre guide sur les condos garantis et non garantis.
Assurance condo : la police principale et votre HO-6
Conformément à l'article 718.111(11), l'association doit souscrire une assurance adéquate sur la propriété de la copropriété, basée sur une évaluation du coût de remplacement au moins tous les trois ans. La police principale ne couvre pas vos biens personnels ni les éléments à l'intérieur de l'unité, tels que les revêtements de sol, de murs et de plafond, les appareils électroménagers et les armoires encastrées ; ce sont des responsabilités du propriétaire. Demandez quel est le franchise pour les ouragans de la police principale, car les franchises et les pertes non assurées sont généralement partagées par tous les propriétaires comme une dépense commune. Notre guide HO-6 explique ce qu'il faut acheter.
Frais de copropriété et certificat d'estoppel
Votre coût mensuel est le paiement de l'hypothèque plus les frais d'association, les impôts fonciers et l'assurance. Les frais d'association couvrent généralement l'assurance de l'immeuble, les réserves, la maintenance et certains services, mais cela varie selon l'immeuble. Lors de la clôture, l'association émet un certificat d'estoppel, dans les 10 jours ouvrables suivant une demande conformément à la section 718.116(8), indiquant les cotisations et autres montants dus sur l'unité. Cela compte car un nouveau propriétaire est solidairement responsable avec le propriétaire précédent des cotisations impayées qui sont venues à échéance avant le transfert. Pour voir comment une cotisation s'inscrit dans votre budget, essayez notre calculateur de coûts pour condominiums, et consultez les frais de clôture en Floride pour savoir qui paie quoi.
Les nouvelles lois sur les copropriétés en Floride : SB 4-D, SB 154 et HB 913
La Floride a réécrit ses règles de sécurité pour les immeubles de copropriété après l'effondrement du Champlain Towers South à Surfside en juin 2021. Les modifications sont intervenues en trois étapes principales :
- SB 4-D (2022). Adoptée lors d'une session spéciale en mai 2022 et signée le 26 mai 2022 sous la forme du Chapter 2022-269. Elle a instauré des inspections majeures obligatoires, exigé des études de réserve pour l'intégrité structurelle et interdit aux associations de renoncer ou de réduire les réserves pour les éléments structurels clés après une date donnée.
- SB 154 (2023). Signée le 9 juin 2023 sous la forme du Chapter 2023-203. Elle a précisé qui doit faire l'objet d'inspections majeures, ajouté des rapports de progression pour les ingénieurs et les architectes, et remplacé la règle initiale de 25 ans à l'échelle de l'État pour les bâtiments situés à moins de trois miles de la côte par une option locale qui permet à un comté ou une ville d'exiger des inspections plus précoces lorsque les conditions, telles que la présence d'eau salée, le justifient.
- HB 913 (2025). Signée le 23 juin 2025 sous la forme du Chapter 2025-175, entrée en vigueur principalement le 1er juillet 2025. Elle a prolongé l'échéance de l'étude de réserve pour les associations existantes, relevé le seuil monétaire pour les éléments supplémentaires dans l'étude et ajouté davantage de moyens de financer les réserves.
Les règles figurent désormais principalement à la section 553.899 (inspections majeures), à la section 718.112 (budgets, réserves et étude de réserve) et à la section 718.503 (ce que l'acheteur en revente doit recevoir). Le résumé ci-dessous suit le texte de la loi tel qu'il se lit en septembre 2026.
Inspections d'étape : quels immeubles de copropriété en Floride et quand
Conformément à l'article 553.899, une inspection de jalon est obligatoire pour les bâtiments d'une hauteur de trois étages habitables ou plus qui sont entièrement ou partiellement des propriétés en copropriété ou coopérative. Les dates clés :
- La première inspection doit être effectuée avant le 31 décembre de l'année où le bâtiment atteint 30 ans, calculés à partir de son certificat d'occupation.
- Les bâtiments qui ont eu 30 ans avant le 1er juillet 2022 devaient avoir terminé leur première inspection avant le 31 décembre 2024. Les bâtiments qui ont eu 30 ans entre le 1er juillet 2022 et le 31 décembre 2024 avaient jusqu'au 31 décembre 2025.
- Après la première, les inspections se répètent tous les 10 ans.
- Un agent de construction local peut exiger la première inspection à 25 ans en fonction des conditions locales, y compris la proximité de l'eau salée, et peut prolonger un délai pour motif légitime.
L'inspection comporte deux phases. Lors de la phase un, un architecte ou un ingénieur agréé examine visuellement le bâtiment. Si cet examen révèle une détérioration structurelle importante, une inspection de phase deux plus détaillée suit afin d'évaluer les dommages et de recommander des réparations, et l'inspecteur doit rendre compte de sa progression à l'agent de construction local. Dans les 45 jours suivant la réception du rapport, l'association doit envoyer le résumé de l'inspecteur à chaque propriétaire, l'afficher sur la propriété et publier le rapport sur son site web si elle est tenue d'en avoir un.
Études de réserve pour l'intégrité structurelle (SIRS) : ce que les acheteurs doivent lire
Une étude de réserve pour l'intégrité structurelle examine les composants majeurs du bâtiment et estime le montant que l'association doit mettre de côté pour leur réparation ou leur remplacement. Conformément à l'article 718.112(2)(g), les bâtiments d'une hauteur de trois étages habitables ou plus en ont besoin au moins tous les 10 ans. L'étude doit couvrir :
- Toiture
- Structure, y compris les murs porteurs et les éléments structurels principaux
- Incombustibilité et systèmes de protection contre l'incendie
- Systèmes de plomberie et d'électricité
- Étanchéité et peinture extérieure
- Fenêtres et portes extérieures
- Tout autre élément dont le coût de maintenance différée ou de remplacement dépasse 25 000 $ (ou le montant ajusté pour l'inflation fixé par l'État) et qui affecte ces composants. Le projet de loi HB 913 a relevé ce seuil de 10 000 $.
Il doit être réalisé ou vérifié par un ingénieur ou un architecte agréé, ou par un spécialiste des réserves certifié ou un analyste professionnel des réserves. Pour les associations existant au 1er juillet 2022 ou avant cette date et gérées par les propriétaires, l'échéance est le 31 décembre 2025, avec une étude autorisée à accompagner une inspection d'étape due d'ici la fin de 2026, mais pas après le 31 décembre 2026. L'étude doit également inclure un plan de financement de référence qui maintient le solde des réserves au-dessus de zéro chaque année.
Plus de renonciation aux réserves pour les éléments SIRS
Pendant des années, les propriétaires de condominiums en Floride pouvaient voter pour renoncer ou réduire les réserves, ce qui maintenait les frais mensuels bas mais laissait les réparations sans financement. Pour les budgets adoptés au 31 décembre 2024 ou après cette date, une association contrôlée par les propriétaires et tenue d'avoir un SIRS ne peut pas prévoir l'absence de réserves, ou moins que le montant requis, pour les éléments de l'étude. Ces fonds de réserve ne peuvent être utilisés que pour les composants pour lesquels ils ont été collectés.
Les associations disposent de certains outils. Les réserves peuvent être financées par des cotisations régulières, des cotisations spéciales, des lignes de crédit ou des prêts, et la voie de la cotisation spéciale, du prêt ou de la ligne de crédit nécessite un vote à la majorité des intérêts votants totaux. Pour les budgets adoptés au 31 décembre 2028 ou avant cette date, une association qui a effectué une inspection d'étape au cours des deux années civiles précédentes peut, avec le même vote à la majorité, suspendre temporairement les contributions aux réserves pour jusqu'à deux budgets annuels consécutifs afin de payer les réparations découvertes lors de l'inspection.
Ce que les lois sur les copropriétés signifient pour les frais et les cotisations spéciales
La loi n'a pas fixé un montant en dollars pour les frais de quiconque. Elle exige que chaque bâtiment finance ce que son propre étude indique. En pratique :
- Un bâtiment qui finançait déjà pleinement ses réserves peut voir peu de changements.
- Un bâtiment qui avait renoncé aux réserves ou reporté les réparations peut avoir besoin de cotisations mensuelles plus élevées, d'une cotisation spéciale, d'un prêt, ou d'un mélange des trois.
- Les bâtiments plus anciens avec des constats de la phase deux peuvent faire face aux factures à court terme les plus importantes, car les réparations et les réserves sont payées en même temps.
Lorsque le conseil propose un budget avec des cotisations supérieures à 115 % de l'année précédente, il doit également offrir un budget substitut sans dépenses discrétionnaires, afin que les propriétaires puissent voir ce qui est optionnel. Pour savoir comment les cotisations spéciales sont réparties et quoi demander avant d'acheter, lisez les cotisations spéciales dans les copropriétés de Floride.
Documents à demander avant d'acheter une copropriété en Floride
| Document | Points à surveiller |
|---|---|
| Résumé et rapport complet de l'inspection d'étape | Si la phase deux était requise, quelles réparations étaient recommandées, et les échéances |
| Dernier SIRS | Liste des composants, durée de vie utile restante et contribution annuelle aux réserves recommandée |
| Budget annuel actuel | Si le financement des réserves correspond au plan de financement du SIRS |
| États financiers annuels | Soldes réels des réserves et tout prêt ou ligne de crédit |
| Procès-verbaux des réunions du conseil d'administration et des propriétaires | Discussion des réparations, des soumissions, des taxes spéciales ou des litiges |
| Déclaration, règlements intérieurs et règles | Règles concernant les animaux de compagnie, la location et les rénovations, ainsi que le processus d'approbation pour les ventes |
Les associations qui gèrent 25 unités ou plus doivent également publier les documents clés de l'association sur un site web ou une application conformément à la section 718.111(12)(g), ce qui vous permet souvent de les lire avant de faire une offre.
Votre droit d'annulation : 7 jours pour une revente, 15 jours auprès d'un promoteur
En vertu de l'article 718.503(2), le vendeur d'une unité en revente doit fournir à l'acheteur, aux frais du vendeur, des copies actuelles de la déclaration, des articles, des règlements intérieurs et des règles, des états financiers annuels et du budget, du résumé de l'inspection majeure si applicable, du dernier SIRS (ou d'une déclaration indiquant qu'aucun n'a été effectué), de tout rapport d'inspection de transition et de la feuille de questions et réponses de l'association. Si l'acheteur ne les reçoit pas avant la signature, le contrat est annulable par avis écrit dans les 7 jours suivant la réception, en excluant les week-ends et les jours fériés légaux, ou avant la clôture, selon ce qui survient en premier.
Pour les contrats de revente signés après le 31 décembre 2024, le contrat doit également traiter spécifiquement l'inspection des jalons, le rapport d'inspection de remise et le SIRS, soit en confirmant que l'acheteur les a reçus plus de 7 jours avant la signature, soit en accordant le même droit d'annulation de 7 jours. Un contrat qui ne respecte pas ces règles peut être annulé par l'acheteur avant la clôture. Si vous achetez un condo neuf auprès du promoteur, la section 718.503(1) vous accorde 15 jours après la signature du contrat pour annuler par avis écrit. Ceci est une information générale et non un conseil juridique ; faites examiner votre contrat et les documents de l'association par un avocat en immobilier en Floride.
Application à un immeuble de grande hauteur comme The Consulate
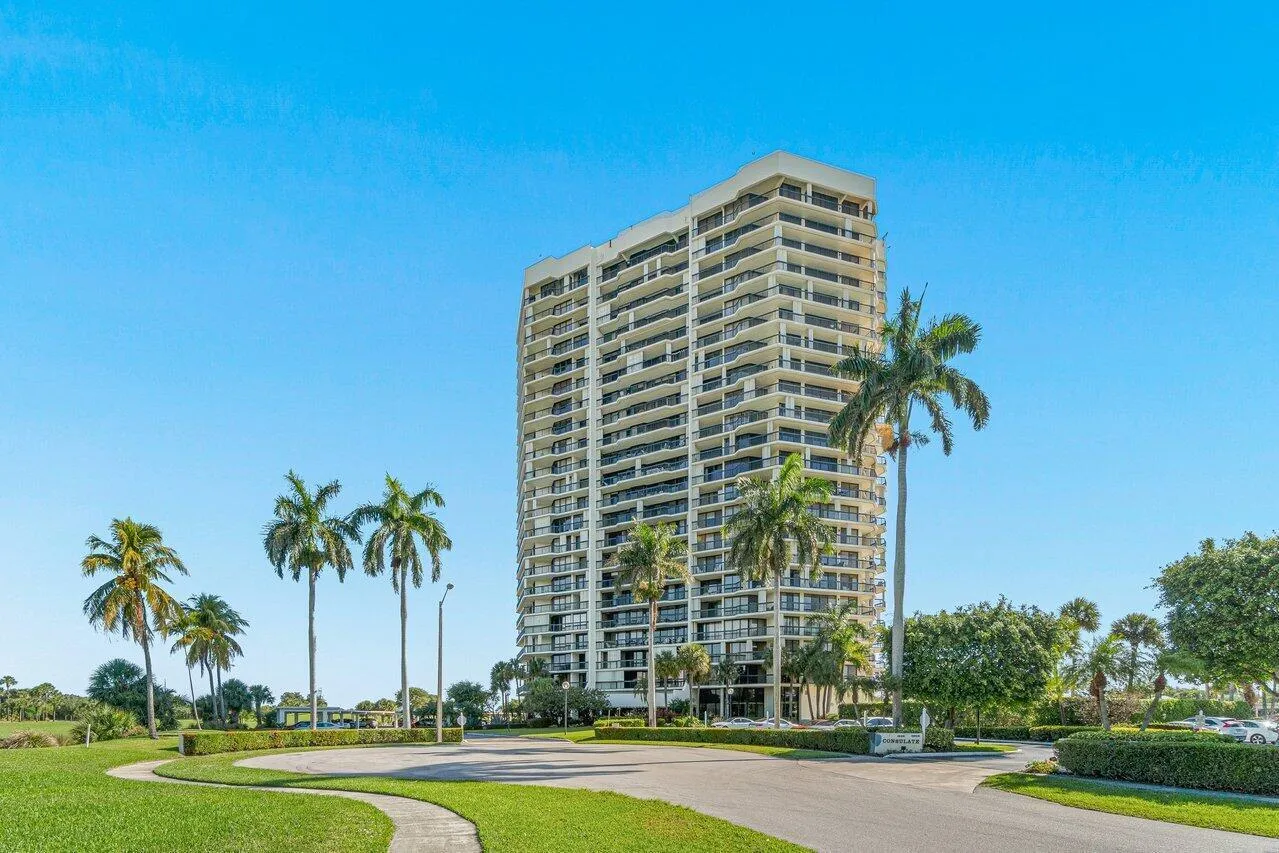
Une tour de 21 étages telle que The Consulate dans le Lands of the President est bien au-dessus du seuil de trois étages, donc à la fois l'inspection d'étape et les règles SIRS s'appliquent. La question utile pour tout immeuble n'est pas s'il est couvert, mais où il en est : quand la dernière inspection et étude ont été effectuées, si le budget suit le plan de financement de l'étude, et si une cotisation spéciale est en attente ou proposée. Ces réponses se trouvent dans les documents ci-dessus.
Questions fréquentes
Quelles sont les étapes pour acheter un condo en Floride ?
Obtenez une préapprobation et informez le prêteur qu'il s'agit d'un condo, lisez les règles de l'immeuble, signez un contrat avec les divulgations obligatoires du condo, examinez les documents de l'association, inspectez l'unité, obtenez l'approbation de l'association si nécessaire, achetez une police HO-6, puis clôturez après que le certificat d'estoppel confirme ce qui est dû.
Est-il judicieux d'acheter un condo en Floride en 2026 ?
Cela dépend davantage de l'immeuble que du marché. En vertu des lois post-Surfside, les frais et les cotisations spéciales suivent désormais l'étude des réserves de chaque immeuble, il est donc recommandé de lire l'inspection des jalons, le SIRS, le budget et les procès-verbaux récents avant de vous engager.
Ai-je besoin de l'approbation de l'association pour acheter un condo en Floride ?
De nombreux immeubles l'exigent, selon la déclaration. Le conseil d'administration peut demander une demande et un entretien, et les frais de transfert ne peuvent pas dépasser 150 $ par demandeur conformément à la section 718.112, ajustés pour l'inflation tous les cinq ans.
Puis-je obtenir un prêt hypothécaire sur n'importe quel condo en Floride ?
Non. Les prêteurs examinent l'immeuble dans son ensemble. Selon les règles de Fannie Mae, un projet nécessitant des réparations critiques, y compris un entretien différé important, est inéligible jusqu'à ce que les réparations soient effectuées, si bien que certains immeubles nécessitent du cash ou un prêt de portefeuille.
Qu'est-ce qu'une inspection majeure en Floride ?
Il s'agit d'une inspection structurelle par un architecte ou un ingénieur agréé, requise pour les immeubles de condominiums et de copropriétés de trois étages habitables ou plus. Elle doit être effectuée pour la première fois avant le 31 décembre de l'année où l'immeuble atteint 30 ans, puis tous les 10 ans. Une phase deux plus détaillée suit si la première revue visuelle révèle une détérioration structurelle importante.
Que couvre une étude de réserve d'intégrité structurelle ?
Elle couvre le toit, la structure, l'ignifugage et la protection contre l'incendie, la plomberie, l'électricité, l'étanchéité et la peinture extérieure, les fenêtres et les portes extérieures, ainsi que d'autres éléments de plus de 25 000 $ qui les affectent. Elle précise le montant que l'association doit mettre de côté chaque année.
Une association de condominiums en Floride peut-elle encore renoncer aux réserves ?
Pour les budgets adoptés à compter du 31 décembre 2024, une association contrôlée par les propriétaires qui est tenue d'avoir une SIRS ne peut pas renoncer aux réserves ni les réduire pour les éléments de l'étude. Les réserves pour les autres éléments suivent des règles distinctes.
Combien de temps ai-je pour examiner les documents du condominium lors d'une revente ?
Si vous n'avez pas reçu les documents obligatoires avant la signature, vous pouvez annuler par avis écrit dans les 7 jours suivant leur réception, sans compter les week-ends et les jours fériés légaux, ou avant la clôture, selon le premier des deux. Pour un condo neuf acheté auprès du promoteur, vous disposez de 15 jours après la signature.
Les nouvelles lois sur les condominiums augmenteront-elles mes frais ?
Cela dépend de l'immeuble. Les associations qui ont déjà entièrement financé leurs réserves peuvent voir peu de changement, tandis que celles qui ont renoncé aux réserves ou reporté des réparations peuvent augmenter les cotisations, imposer une cotisation spéciale ou emprunter.
Informations générales uniquement, ne constituant pas un conseil juridique ou fiscal. Les détails de l'annonce sont jugés fiables mais non garantis. Publié le 16 septembre 2026.