Condominios garantizables frente a no garantizables: por qué importa para su hipoteca
19 de agosto de 2026 · 5 min de lectura · Rachel Shapiro, William Raveis Real Estate
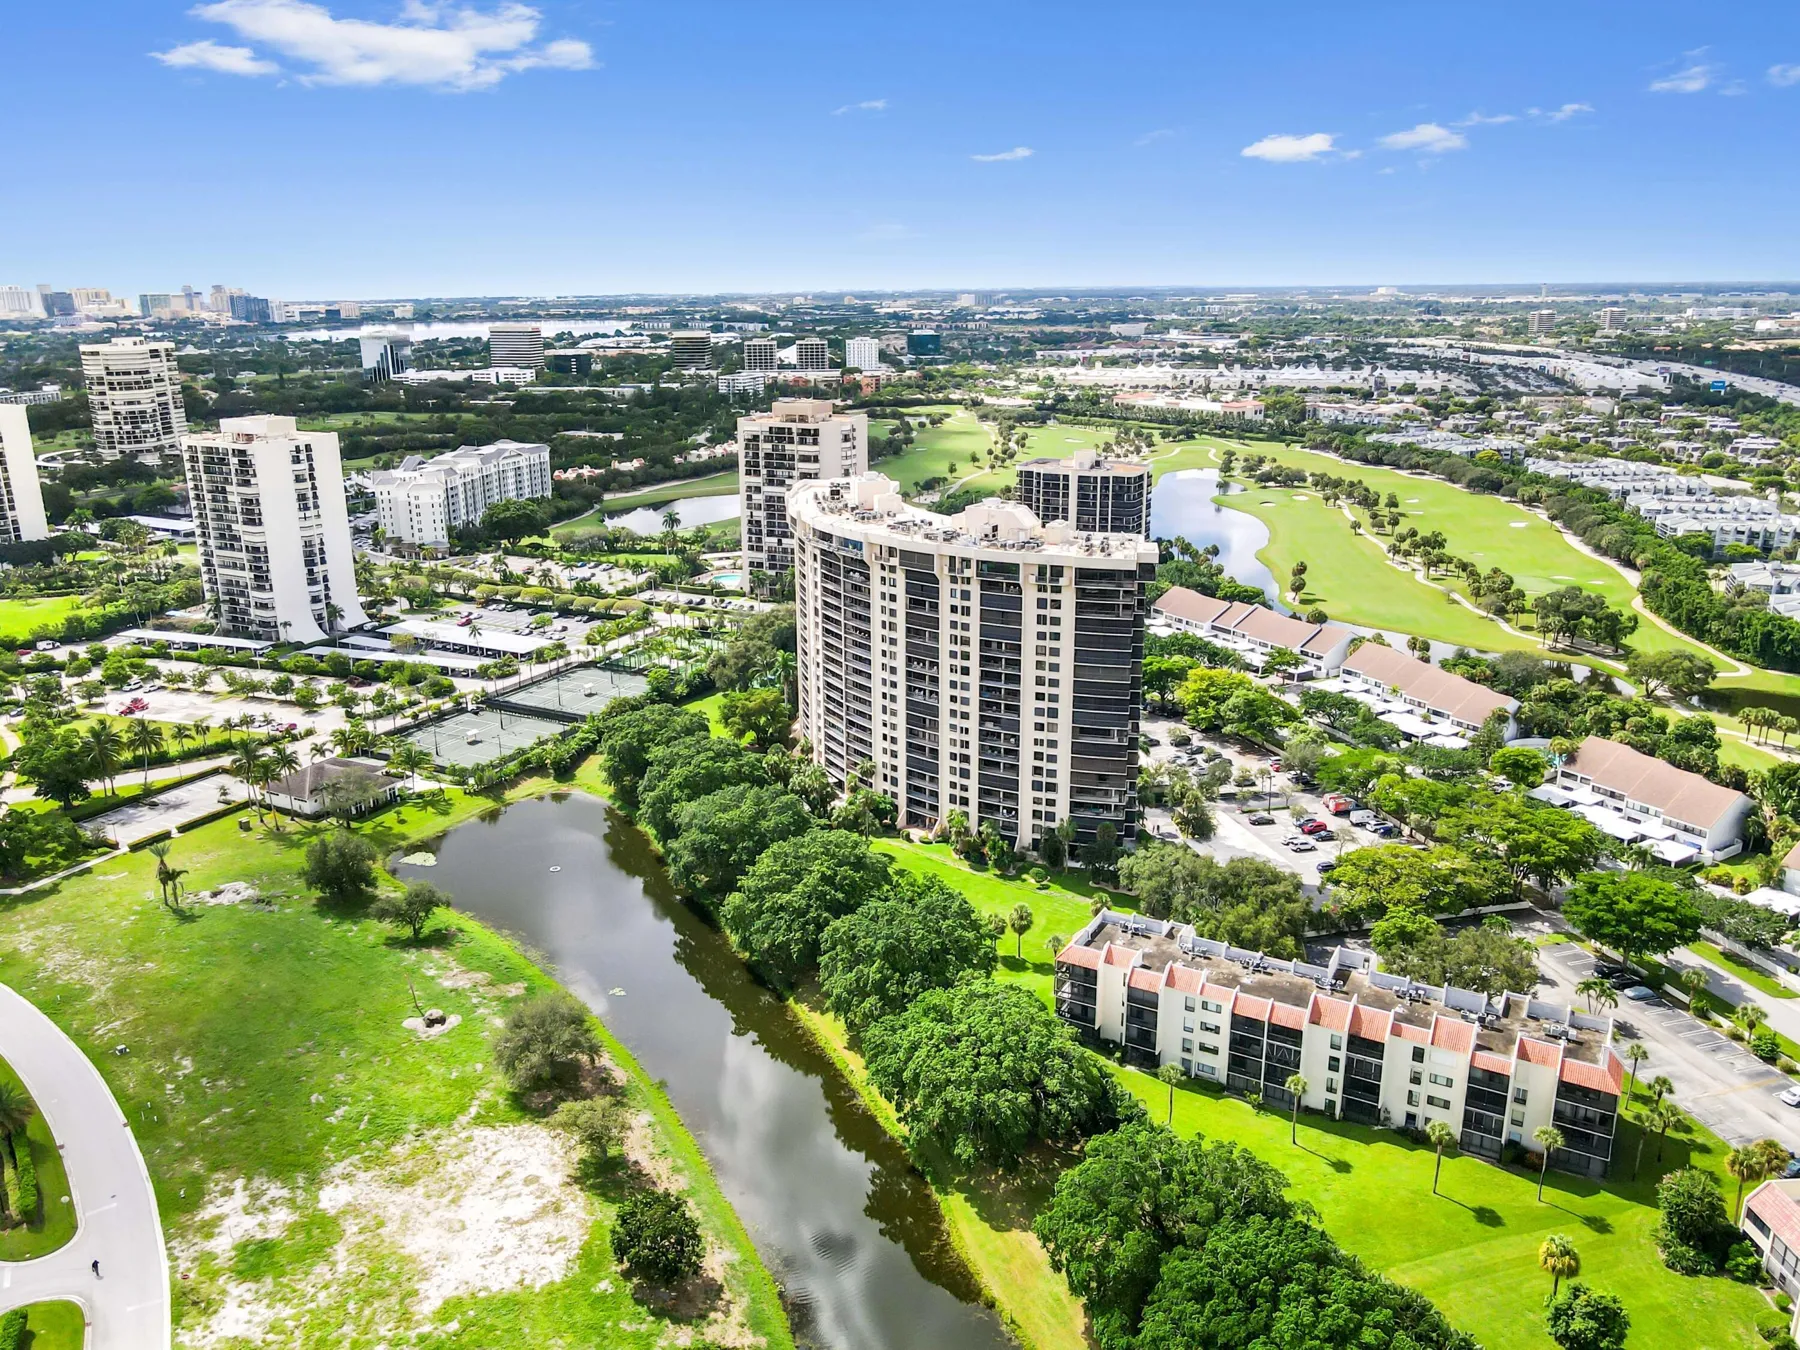
Un condominio garantizable se encuentra en un edificio que cumple con los estándares de proyecto de Fannie Mae o Freddie Mac, lo que le permite financiarlo con una hipoteca convencional. Un condominio no garantizable se encuentra en un edificio que no cumple uno o más de esos estándares, lo que generalmente significa menos opciones de préstamo, un pago inicial mayor o la compra al contado. En Florida, las torres antiguas que enfrentan inspecciones, reparaciones o cuotas especiales son las más propensas a ser señaladas.
Lo que realmente significa "garantizable"
La mayoría de las hipotecas en Estados Unidos son préstamos convencionales que los prestamistas venden a Fannie Mae o Freddie Mac. Esas dos empresas compran préstamos de condominios solo cuando el proyecto de condominio, y no solo el prestatario, cumple con sus estándares. Un edificio que los cumple se denomina "garantizable", porque el prestamista puede garantizar ante Fannie Mae o Freddie Mac que el proyecto es elegible. Un edificio que no los cumple es "no garantizable".
Esta palabra no aparece en un anuncio y no es un juicio sobre la unidad misma. Un apartamento bellamente renovado puede estar en un edificio no garantizable, y uno sencillo puede estar en un edificio garantizable. Lo que cambia es cómo puede usted financiarlo.
Esta es información general, no asesoramiento de crédito o legal, por lo que le pedimos confirmar con su prestamista o abogado cómo se aplica cualquier regla a su compra.
Las reglas del proyecto que verifican los prestamistas
La sección B4-2.1-03, Proyectos Inelegibles, de la Guía de Venta de Fannie Mae (actualizada el 5 de agosto de 2026) enumera las características que hacen que un proyecto sea inelegible. Las que los compradores en Florida se encuentran con mayor frecuencia son:
- Propiedad de una sola entidad. En un proyecto de 21 o más unidades, una persona o empresa no puede poseer más del 20% de las unidades (los proyectos más pequeños tienen límites más estrictos). Existen exclusiones limitadas, como las unidades del desarrollador sin vender que están vacantes y en proceso de comercialización.
- Espacio comercial. El espacio comercial y otros espacios no residenciales generalmente no pueden exceder el 35% de la superficie total del proyecto.
- Litigios. Un proyecto es inelegible si la asociación es parte en un litigio pendiente, con excepciones para asuntos menores, como casos donde los daños esperados y los costos legales son pequeños en relación con las reservas financiadas. Los juicios que involucran seguridad, solidez estructural o habitabilidad son los graves.
- Reparaciones críticas y condiciones inseguras. Los proyectos que requieren reparaciones que afecten significativamente la seguridad, la solidez, la integridad estructural o la habitabilidad no son elegibles. La guía incluye reparaciones sin financiamiento que cuesten más de $10,000 por unidad y que deban realizarse dentro de los 12 meses, inspecciones estructurales obligatorias fallidas y cualquier edificio bajo orden de evacuación por una condición insegura hasta que se realicen las reparaciones y se declare seguro.
El proceso de revisión completa (B4-2.2-01) de Fannie Mae añade pruebas financieras. El presupuesto de la asociación debe reservar al menos el 10% para reservas de reemplazo, y no más del 15% de las unidades pueden estar atrasadas 60 días o más en sus cuotas. Freddie Mac aplica sus propios estándares de proyecto, ampliamente similares, y los préstamos FHA y VA utilizan procesos separados de aprobación de condominios.
Por qué las reglas se volvieron más estrictas después de 2021
Tras el colapso del edificio Champlain Towers South en Surfside en junio de 2021, Fannie Mae emitió la Carta al Prestamista LL-2021-14 con requisitos temporales para proyectos de condominios y cooperativas, efectiva para préstamos entregados a partir del 1 de enero de 2022. Los proyectos con mantenimiento diferido significativo, o con una directriz de un regulador o inspector para corregir condiciones inseguras, se volvieron inelegibles hasta que se realizaran las reparaciones. También se instruyó a los prestamistas a examinar con mayor rigor las valoraciones especiales, los informes de inspección y las actas de la junta directiva. Ese cambio es la razón por la cual un edificio que se financió fácilmente durante años puede ser marcado de repente.
Por qué los edificios antiguos en Florida son marcados
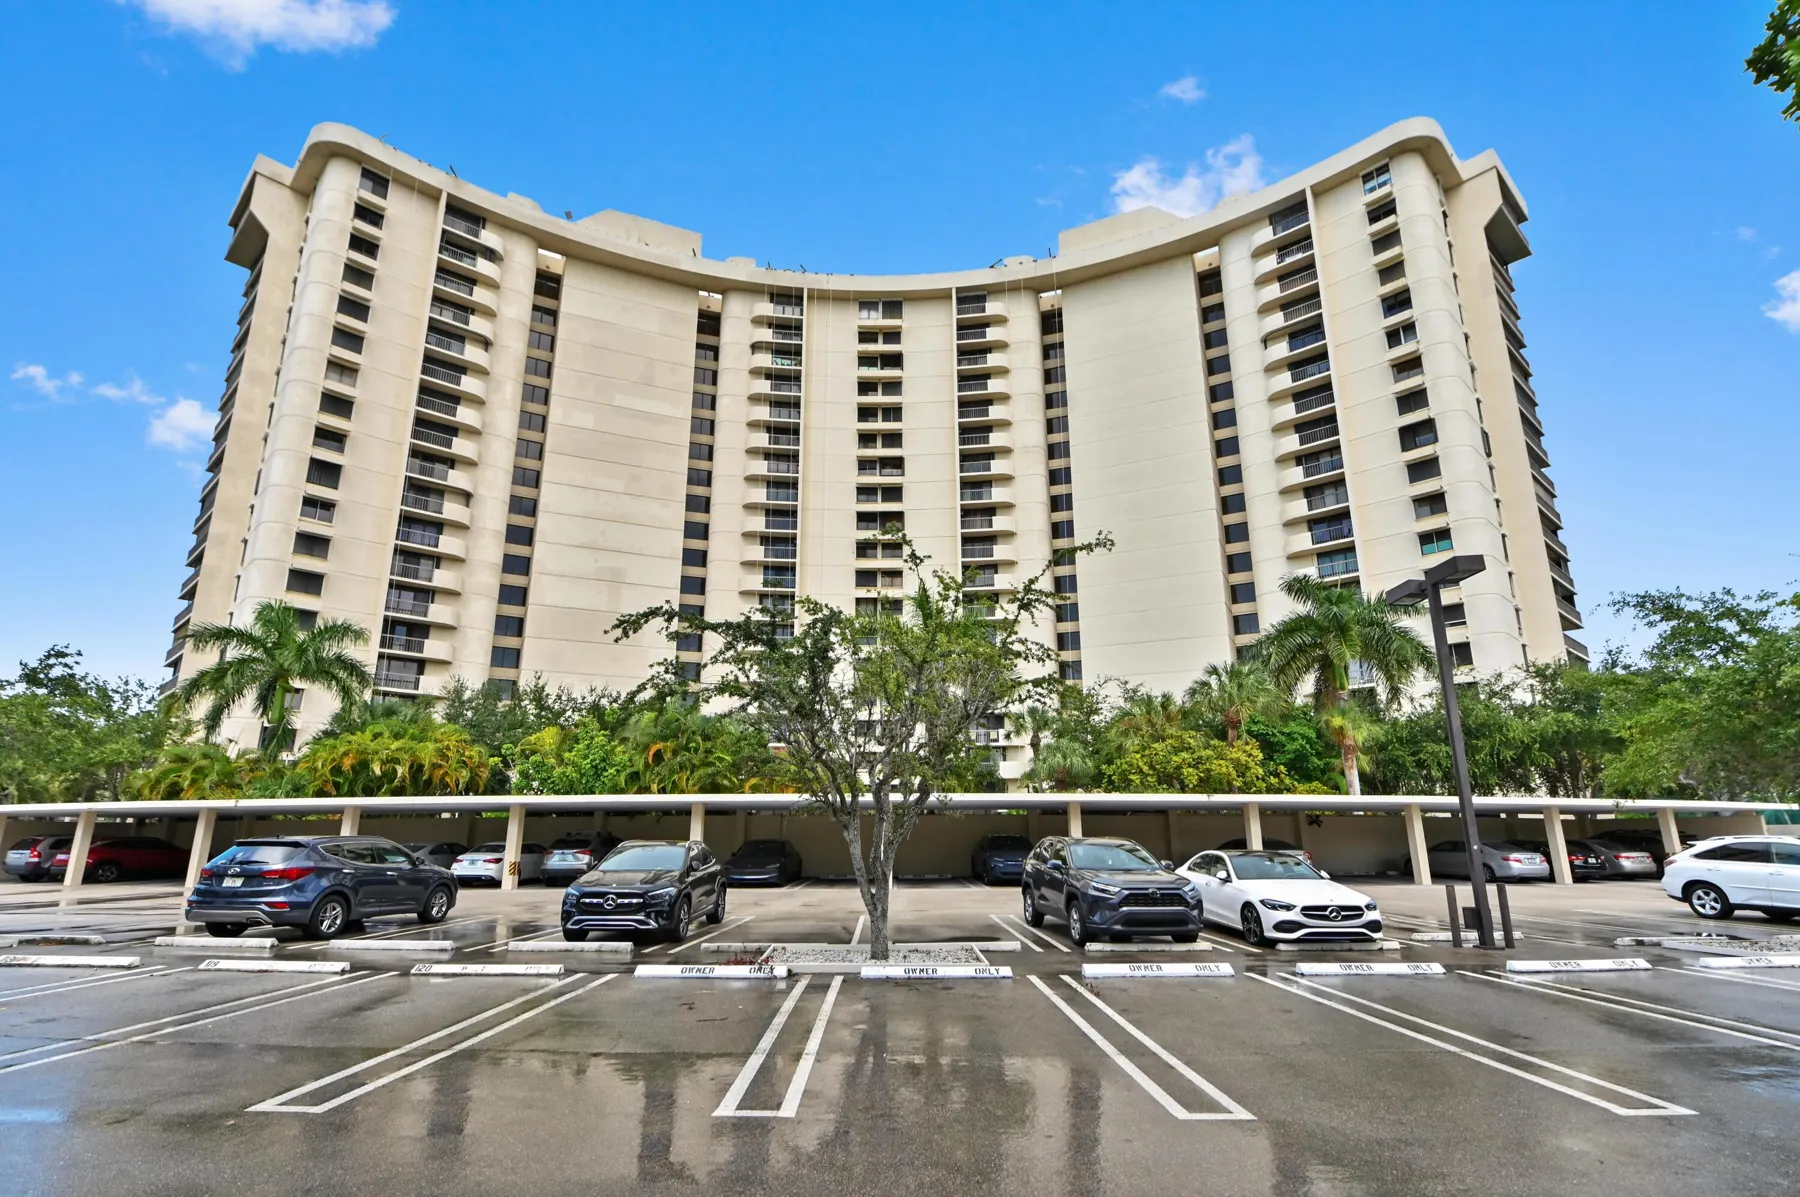
Florida respondió a Surfside con sus propias leyes. Según la sección 553.899 de los Estatutos de Florida, los edificios de condominios con tres o más pisos habitables necesitan una inspección estructural hito antes del 31 de diciembre del año en que cumplan 30 años (o 25, si el oficial de construcción local lo requiere), y cada 10 años después. La sección 718.112 exige un estudio de reservas de integridad estructural y prohíbe a los propietarios votar para eximir o subfinanciar dichas reservas.
Estas reglas son beneficiosas para los propietarios a largo plazo, pero a corto plazo pueden revelar necesidades de reparación y generar grandes valoraciones especiales. Un proyecto pendiente de restauración de concreto, una inspección reciente que haya encontrado deficiencias o reservas que aún están en proceso de acumulación pueden colocar a un edificio en la lista de observación de un prestamista. Esto no significa que el edificio sea inseguro hoy. Significa que la documentación debe demostrar que los trabajos están financiados y en marcha.
El cuestionario del condominio
Para verificar un proyecto, su prestamista envía una encuesta de condominio a la asociación o a su empresa administradora. Muchos prestamistas utilizan el formulario estándar Fannie Mae Form 1076 (Freddie Mac Form 476) y algunos usan su propia versión. Pregunta sobre el número de unidades, cuántas están ocupadas por propietarios, la propiedad por una sola entidad, el espacio comercial, las cuotas atrasadas, las reservas, el seguro, los litigios pendientes, las valoraciones especiales y cualquier problema estructural o de seguridad conocido. El prestamista también suele solicitar el presupuesto, la póliza de seguro maestra y, para muchos edificios antiguos, la inspección hito y el estudio de reservas.
Las asociaciones suelen cobrar una tarifa por completar el cuestionario y el tiempo de respuesta puede tomar días o semanas. Solicítelo en cuanto esté bajo contrato, porque una respuesta inesperada tardía en el proceso puede retrasar el cierre.
Sus opciones si el edificio no es garantizable
Un edificio no garantizable no es un callejón sin salida. Limita las opciones:
- Préstamos de cartera. Algunos bancos y cajas de ahorro mantienen los préstamos en sus propios libros en lugar de venderlos, por lo que establecen sus propias reglas para condominios.
- Préstamos no conformes (Non-QM). Los prestamistas de préstamos no calificados se especializan en préstamos fuera de las reglas estándar. Espere una tasa más alta y términos más estrictos que un préstamo convencional.
- Un pago inicial mayor. La financiación no garantizable suele requerir más dinero por adelantado, a menudo muy por encima del mínimo de un préstamo convencional.
- Efectivo. Pagar en efectivo elimina la revisión del proyecto por completo, aunque aún debe leer los informes de inspección y presupuestar para su propia protección.
También tenga en cuenta la reventa. Si un edificio permanece no garantizable, sus futuros compradores enfrentarán las mismas opciones limitadas, lo que puede reducir el grupo de compradores. Si el problema del edificio es temporal, como una reparación ya financiada y en curso, el estado puede cambiar una vez que los trabajos estén terminados.
Si desea un prestamista que trabaje regularmente con estos edificios, William Raveis Mortgage está afiliado a nuestra agencia. Usted es libre de elegir cualquier prestamista o aseguradora.
Cómo protegerse antes de presentar una oferta
- Consulte con su prestamista desde el inicio si puede financiar el edificio específico, antes de avanzar en la firma del contrato.
- Solicite el presupuesto de la asociación, el estudio de reservas, la inspección de hitos, las actas recientes de la junta directiva y una lista de las valoraciones especiales actuales o planificadas.
- Calcule el costo mensual total, incluyendo las cuotas de mantenimiento y cualquier valoración especial, utilizando nuestra calculadora de costos de condominios.
- Incluya una contingencia de financiamiento y tiempo suficiente en el contrato para que la encuesta sea devuelta.
Cuando esté listo para comparar edificios, comience con nuestros condominios en venta en West Palm Beach y pregunte por el historial de financiamiento de cada edificio a medida que avance.
Preguntas frecuentes
¿Cómo puedo saber si un condominio es elegible para hipoteca?
Solicite a un prestamista que revise el edificio específico desde el inicio. El prestamista envía una encuesta de condominios a la asociación y revisa el presupuesto, los seguros y los documentos de inspección según las reglas de Fannie Mae o Freddie Mac.
¿Puedo obtener una hipoteca para un condominio no elegible?
A menudo, sí. Los prestamistas de cartera y los prestamistas no QM otorgan estos préstamos, generalmente con un pago inicial mayor y una tasa más alta que la de un préstamo convencional.
¿Una valoración especial hace que un condominio sea no elegible?
No por sí sola. Los prestamistas evalúan para qué se destina la valoración y su estado, y un proyecto con reparaciones críticas sin remediar relacionadas con la seguridad o la integridad estructural no es elegible hasta que se complete el trabajo.
¿Qué reservas exige Fannie Mae?
En una revisión completa del proyecto, el presupuesto de la asociación debe asignar al menos un 10% a las reservas de reemplazo y no más del 15% de las unidades pueden estar atrasadas 60 días o más en el pago de valoraciones.
¿Puede un edificio no elegible volver a serlo?
Sí. Si se resuelve el problema, por ejemplo, si se completan las reparaciones, se resuelve la litigación o disminuyen los atrasos, el proyecto puede cumplir nuevamente con los estándares en una revisión posterior.
Información general únicamente, no constituye asesoría legal ni fiscal. Los detalles de la propiedad se consideran confiables pero no están garantizados. Publicado el 19 de agosto de 2026.