Finanzierbare vs. nicht finanzierbare Wohnungen: Warum es für Ihren Kredit wichtig ist
19. August 2026 · 5 Min. Lesezeit · Rachel Shapiro, William Raveis Real Estate
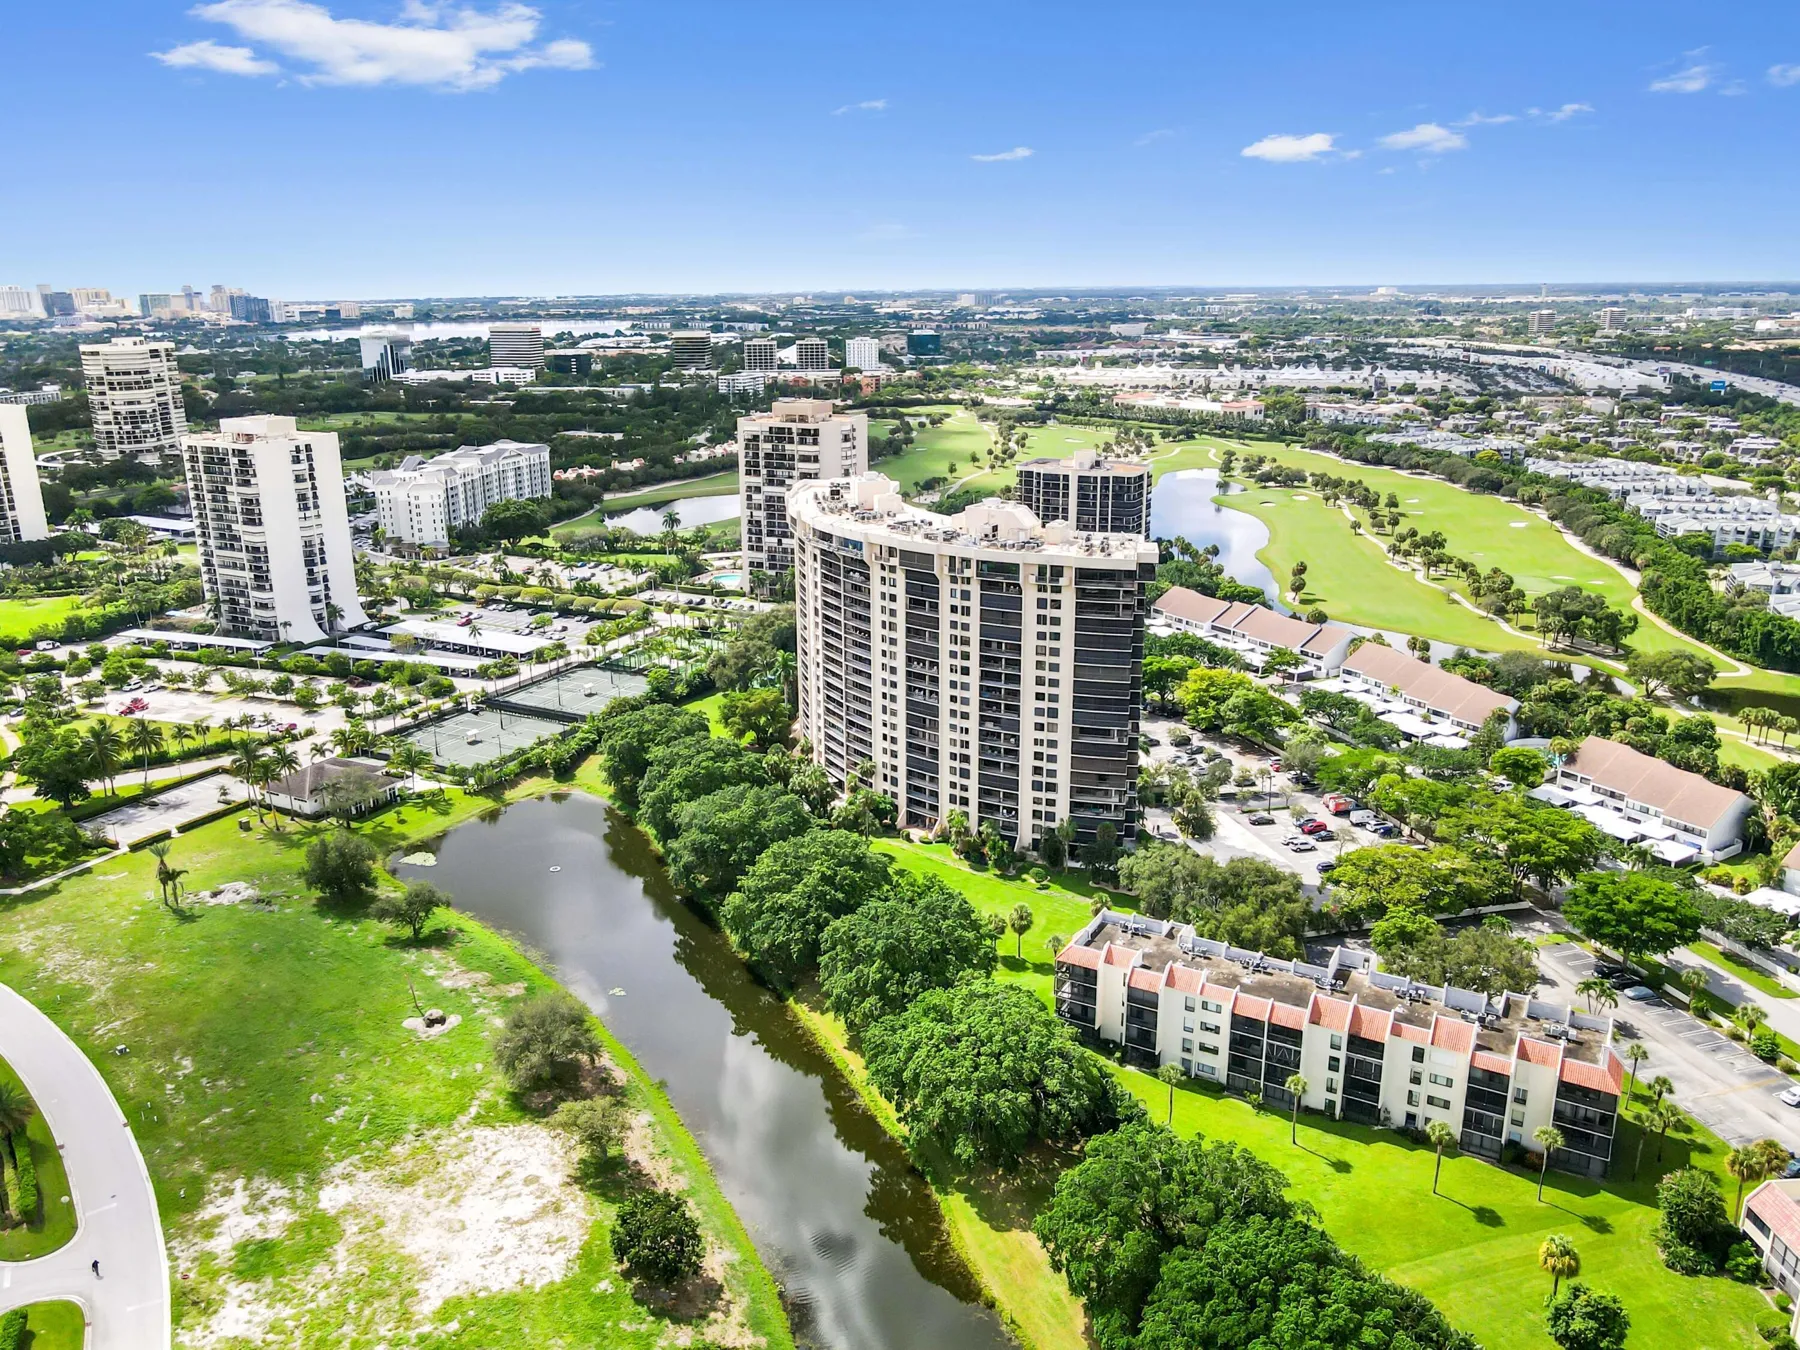
Eine finanzierbare Eigentumswohnung befindet sich in einem Gebäude, das die Projektstandards von Fannie Mae oder Freddie Mac erfüllt, sodass Sie sie mit einem konventionellen Hypothekendarlehen finanzieren können. Eine nicht finanzierbare Eigentumswohnung befindet sich in einem Gebäude, das einen oder mehrere dieser Standards nicht erfüllt, was in der Regel zu weniger Finanzierungsoptionen, einer höheren Eigenkapitalquote oder einem Kauf bar führt. In Florida sind ältere Hochhäuser, die Inspektionen, Reparaturen oder Sonderumlagen bevorstehen, am ehesten betroffen.
Was "finanzierbar" tatsächlich bedeutet
Die meisten amerikanischen Hypothekenkredite sind konventionelle Darlehen, die Kreditgeber an Fannie Mae oder Freddie Mac verkaufen. Diese beiden Unternehmen kaufen Wohnungsdarlehen nur dann, wenn das WEG-Projekt und nicht nur der Kreditnehmer ihre Standards erfüllt. Ein Gebäude, das diese Standards erfüllt, wird als "finanzierbar" bezeichnet, da der Kreditgeber gegenüber Fannie Mae oder Freddie Mac garantieren kann, dass das Projekt qualifiziert ist. Ein Gebäude, das dies nicht tut, ist "nicht finanzierbar".
Der Begriff erscheint nicht in einer Immobilienanzeige und ist auch keine Bewertung der Einheit selbst. Eine wunderschön renovierte Wohnung kann sich in einem nicht finanzierbaren Gebäude befinden, und eine schlichte Wohnung kann sich in einem finanzierbaren Gebäude befinden. Was sich ändert, ist die Art und Weise, wie Sie sie finanzieren können.
Dies sind allgemeine Informationen und keine Kredit- oder Rechtsberatung. Bitte klären Sie mit Ihrem Kreditgeber oder Anwalt, wie jede Regelung auf Ihren Kauf anwendbar ist.
Die Projektregeln, die Kreditgeber prüfen
Der Abschnitt B4-2.1-03 "Ineligible Projects" (Nicht qualifizierte Projekte) im Selling Guide von Fannie Mae (aktualisiert am 5. August 2026) listet die Merkmale auf, die ein Projekt als nicht qualifiziert einstufen. Die häufigsten Punkte, auf die Käufer in Florida stoßen, sind:
- Eine einzige Eigentumsstruktur. In einem Projekt mit 21 oder mehr Einheiten darf eine Person oder Firma nicht mehr als 20 % der Einheiten besitzen (bei kleineren Projekten gelten strengere Grenzen). Es gibt enge Ausnahmen, wie etwa unverkaufte Entwickler-Einheiten, die leer stehen und vermarktet werden.
- Kommerzielle Flächen. Gewerbliche und andere nicht wohnwirtschaftliche Flächen dürfen in der Regel 35 % der Gesamtfläche des Projekts nicht überschreiten.
- Rechtsstreitigkeiten. Ein Projekt ist nicht qualifiziert, wenn die Eigentümergemeinschaft Partei eines anhängigen Rechtsstreits ist, mit Ausnahmen für geringfügige Angelegenheiten wie Fälle, in denen die erwarteten Schadensersatzansprüche und Rechtskosten im Verhältnis zu den finanzierten Rücklagen gering sind. Klagen, die Sicherheit, statische Stabilität oder Wohnfähigkeit betreffen, sind die ernsthaften Fälle.
- Kritische Reparaturen und unsichere Zustände. Projekte, die Reparaturen benötigen, die sich erheblich auf Sicherheit, Stabilität, strukturelle Integrität oder Wohnfähigkeit auswirken, sind nicht förderfähig. Die Richtlinie umfasst unfinanzierte Reparaturen mit Kosten von mehr als $10,000 pro Einheit, die innerhalb von 12 Monaten durchgeführt werden sollten, fehlgeschlagene obligatorische Strukturprüfungen sowie jedes Gebäude unter Evakuierungsbefehl wegen eines unsicheren Zustands, bis es repariert und als sicher eingestuft wurde.
Der vollständigen Prüfprozess (B4-2.2-01) der Fannie Mae fügt finanzielle Tests hinzu. Das Budget der Gemeinschaft muss mindestens 10% für Ersatzmittel zurücklegen, und nicht mehr als 15% der Einheiten dürfen 60 oder mehr Tage mit ihren Abgaben im Rückstand sein. Freddie Mac wendet eigene, weitgehend ähnliche Projektstandards an, und FHA- und VA-Darlehen nutzen separate Genehmigungsverfahren für Wohneinheiten.
Warum die Regeln nach 2021 strenger wurden
Nach dem Einsturz des Champlain Towers South in Surfside im Juni 2021 veröffentlichte Fannie Mae den Lender Letter LL-2021-14 mit vorübergehenden Anforderungen für Wohneinheiten und Genossenschaftsprojekte, gültig für Darlehen, die ab dem 1. Januar 2022 ausgegeben wurden. Projekte mit erheblichem Wartungsstau oder mit einer Anweisung von einem Regulierer oder Prüfer, unsichere Zustände zu beheben, wurden nicht förderfähig, bis die Reparaturen durchgeführt waren. Kreditgeber wurden auch angewiesen, Sonderabgaben, Prüfberichte und Vorstandssitzungsprotokolle genauer zu prüfen. Dieser Wandel ist der Grund, warum ein Gebäude, das jahrelang leicht finanziert wurde, plötzlich als problematisch eingestuft werden kann.
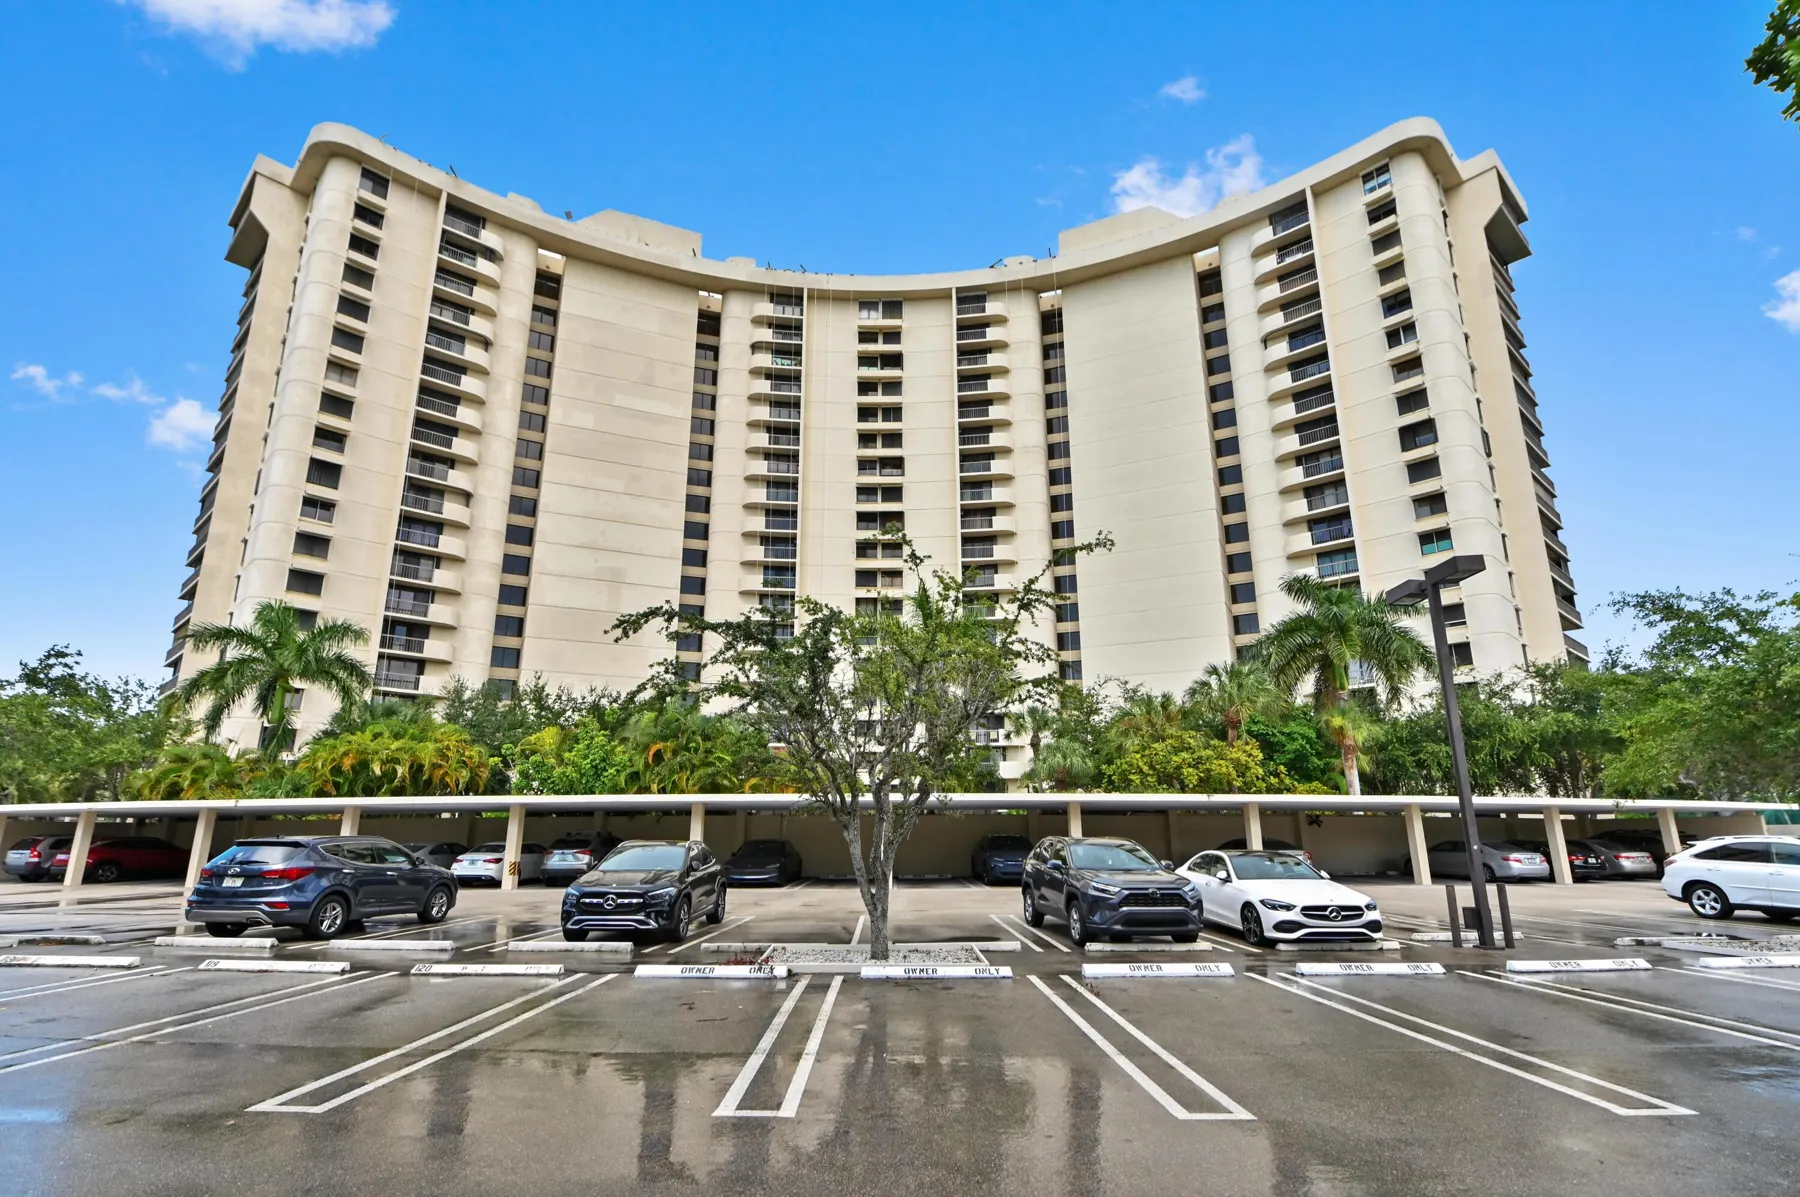
Warum ältere Hochhäuser in Florida als problematisch eingestuft werden
Florida reagierte auf Surfside mit eigenen Gesetzen. Gemäß Abschnitt 553.899, Florida Statutes, benötigen Wohngebäude mit drei oder mehr bewohnbaren Etagen eine Meilenstein-Strukturprüfung bis zum 31. Dezember des Jahres, in dem sie 30 Jahre alt werden (oder 25 Jahre, wenn der örtliche Baubeauftragte dies verlangt), und alle 10 Jahre danach. Abschnitt 718.112 verlangt eine Studie zur strukturellen Integrität und verbietet Eigentümern, über die Aufhebung oder Unterfinanzierung dieser Rücklagen abzustimmen.
Diese Regeln sind langfristig gut für die Eigentümer, aber kurzfristig werden sie Instandhaltungsbedarfe sichtbar und führen zu hohen Sonderumlagen. Ein anstehendes Projekt zur Betoninstandsetzung, eine kürzlich durchgeführte Inspektion mit festgestellten Mängeln oder Rücklagen, die noch aufholen müssen, können ein Gebäude jeweils auf die Beobachtungsliste eines Kreditgebers setzen. Das bedeutet nicht, dass das Gebäude heute unsicher ist. Es bedeutet, dass die Unterlagen zeigen müssen, dass die Arbeiten finanziert sind und voranschreiten.
Das Fragebogen für Wohneigentum
Um ein Projekt zu prüfen, sendet Ihr Kreditgeber eine Wohnungsbefragung an die Gemeinschaft oder deren Verwaltungsgesellschaft. Viele Kreditgeber verwenden das Standardformular Fannie Mae Form 1076 (Freddie Mac Form 476), und einige nutzen eine eigene Version. Es fragt nach der Anzahl der Einheiten, wie viele davon selbst genutzt werden, Einzelbesitz durch eine Entität, Gewerbeflächen, rückständigen Beiträgen, Rücklagen, Versicherung, anhängigen Rechtsstreitigkeiten, Sonderumlagen und bekannten strukturellen oder sicherheitsrelevanten Problemen. Der Kreditgeber verlangt in der Regel auch den Haushaltsplan, die Hauptversicherungspolice und bei vielen älteren Gebäuden die Meilensteinprüfung sowie die Rücklagenstudie.
Eigentümergemeinschaften erheben in der Regel eine Gebühr für die Beantwortung des Fragebogens, und die Bearbeitung kann Tage oder Wochen dauern. Fordern Sie ihn an, sobald Sie unter Vertrag stehen, da eine unerwartete Antwort spät im Prozess den Notartermin verzögern kann.
Ihre Optionen, wenn das Gebäude nicht finanzierbar ist
Ein nicht finanzierbares Gebäude ist kein Sackgasse. Es schränkt die Auswahl ein:
- Portfolio-Darlehen. Einige Banken und Sparkassen halten Darlehen in ihrem eigenen Buch statt sie zu verkaufen, sodass sie ihre eigenen Regeln für Wohneigentum festlegen.
- Non-QM-Darlehen. Anbieter von Non-qualified Mortgage-Darlehen spezialisieren sich auf Kredite außerhalb der Standardregeln. Erwarten Sie einen höheren Zinssatz und strengere Konditionen als bei einem konventionellen Darlehen.
- Eine höhere Eigenkapitalquote. Die Finanzierung nicht finanzierbarer Objekte erfordert häufig eine höhere Anzahlung, oft deutlich über dem Minimum für ein konventionelles Darlehen.
- Bargeldzahlung. Eine Zahlung in bar eliminiert die Projektprüfung vollständig, obwohl Sie aus eigener Vorsorge die Inspektionsberichte lesen und den Haushaltsplan prüfen sollten.
Bedenken Sie auch den Wiederverkauf. Wenn ein Gebäude nicht finanzierbar bleibt, stehen Ihren zukünftigen Käufern dieselben eingeschränkten Optionen zur Verfügung, was den Kreis der Käufer verkleinern kann. Wenn das Problem des Gebäudes vorübergehend ist, wie etwa eine bereits finanzierte und laufende Reparatur, kann sich der Status ändern, sobald die Arbeiten abgeschlossen sind.
Wenn Sie einen Kreditgeber wünschen, der regelmäßig mit diesen Gebäuden zusammenarbeitet, ist William Raveis Mortgage mit unserer Maklergesellschaft verbunden. Sie sind frei in der Wahl Ihres Kreditgebers oder Versicherers.
Wie Sie sich schützen, bevor Sie ein Angebot abgeben
- Fragen Sie Ihren Kreditgeber frühzeitig, ob er das spezifische Gebäude finanzieren kann, noch bevor Sie tief in einen Vertrag verwickelt sind.
- Fordern Sie das Budget der Eigentümergemeinschaft, die Instandhaltungsrücklagenstudie, die Meilensteinprüfung, die letzten Protokolle des Vorstands und eine Liste aktueller oder geplanter Sonderumlagen an.
- Berechnen Sie die vollständigen monatlichen Kosten, einschließlich Erhaltungskosten und möglicher Umlagen, mit unserem Wohnungsrechner.
- Verankern Sie eine Finanzierungsbedingung und ausreichend Zeit im Vertrag, damit das Fragebogenverfahren abgeschlossen werden kann.
Wenn Sie bereit sind, Gebäude zu vergleichen, beginnen Sie mit unseren Wohnungen zum Verkauf in West Palm Beach und erkundigen Sie sich unterwegs nach der Finanzierungshistorie jedes Gebäudes.
Häufig gestellte Fragen
Wie finde ich heraus, ob eine Wohnung finanzierbar ist?
Bitten Sie einen Kreditgeber, das spezifische Gebäude frühzeitig zu prüfen. Der Kreditgeber sendet einen Fragebogen an die Eigentümergemeinschaft und prüft Budget, Versicherung und Inspektionsdokumente anhand der Richtlinien von Fannie Mae oder Freddie Mac.
Kann ich einen Hypothekendarlehen für eine nicht finanzierbare Wohnung erhalten?
Oft ja. Portfolio-Kreditgeber und Nicht-QM-Kreditgeber vergeben diese Darlehen, in der Regel mit einer höheren Eigenkapitalquote und einem höheren Zinssatz als bei konventionellen Darlehen.
Macht eine Sonderumlage eine Wohnung nicht finanzierbar?
Nicht allein. Kreditgeber prüfen, wofür die Umlage verwendet wird und welchen Status sie hat. Ein Projekt mit unbehobenen kritischen Reparaturen, die die Sicherheit oder die strukturelle Integrität betreffen, ist erst dann förderfähig, wenn die Arbeiten abgeschlossen sind.
Welche Rücklagen verlangt Fannie Mae?
Bei einer vollständigen Projektprüfung muss das Budget der Eigentümergemeinschaft mindestens 10 % für Instandhaltungsrücklagen vorsehen, und nicht mehr als 15 % der Einheiten dürfen mit Umlagen 60 oder mehr Tage im Verzug sein.
Kann ein nicht finanzierbares Gebäude wieder finanzierbar werden?
Ja. Wenn das Problem behoben wird, beispielsweise Reparaturen abgeschlossen sind, Rechtsstreitigkeiten beigelegt wurden oder Zahlungsverzüge sinken, kann das Projekt bei einer späteren Prüfung die Standards erneut erfüllen.
Nur allgemeine Informationen, keine Rechts- oder Steuerberatung. Angaben zu den Objekten gelten als zuverlässig, sind aber nicht garantiert. Veröffentlicht am 19. August 2026.