Appartementenverzekering in Florida: wat een HO-6-verzekering dekt
30 september 2026 · 5 min leestijd · Rachel Shapiro, William Raveis Real Estate
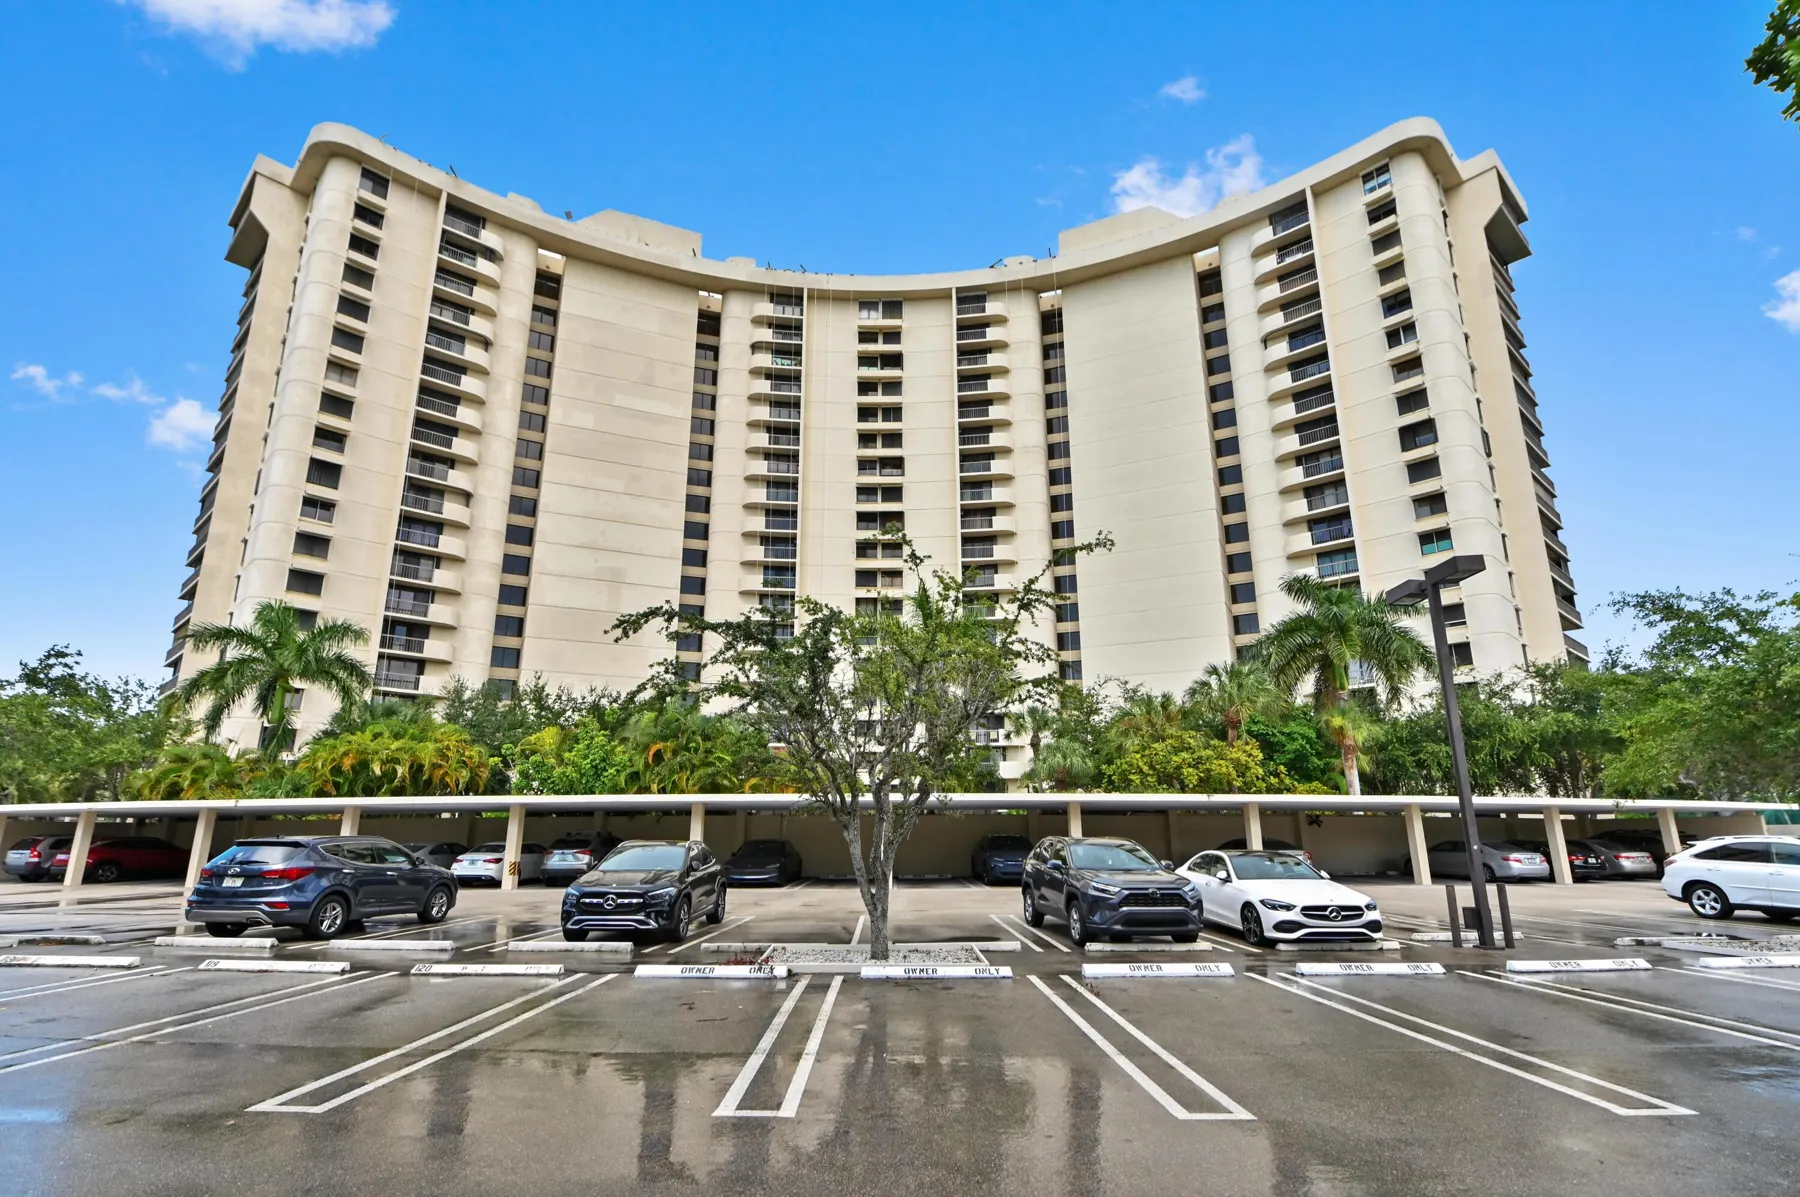
In Florida, een condo wordt verzekerd door twee polissen: de masterpolis van de vereniging dekt het gebouw zoals oorspronkelijk gebouwd, en uw eigen HO-6 polis dekt de rest. De wetgeving van Florida maakt de eigenaar verantwoordelijk voor interieurbekledingen zoals vloeren, kasten, werkbladen, apparaten en armaturen, plus persoonlijke bezittingen, aansprakelijkheid en een aandeel in de bijdragen van de vereniging. Overstroming is standaard nooit onderdeel van beide polissen, dus deze vereist eigen dekking.
Twee polissen, één gebouw
Elke Florida condominium wordt verzekerd in lagen. De vereniging koopt een masterpolis voor het gebouw en betaalt hiervoor uit de maandelijkse onderhoudsbijdrage. Elke eigenaar koopt een individuele unit owners policy, die door de sector een HO-6 wordt genoemd, voor wat de masterpolis niet dekt. Geen van beide polissen is op zichzelf compleet. Het doel is dat, samen, elk deel van uw woning en uw financiën een polis heeft die daarachter staat.
Dit zijn algemene informatie, geen advies voor uw specifieke situatie, dus bevestig de details bij uw verzekeraar, uw vereniging en, indien nodig, een advocaat.
Wat de vereniging verzekert volgens Florida wetgeving
Section 718.111(11), Florida Statutes, stelt de regels voor verenigingsverzekeringen vast. De masterpolis moet het condominium eigendom dekken zoals oorspronkelijk geïnstalleerd, of vervanging van gelijksoortige soort en kwaliteit, inclusief de structuur, dak, buitenmuren, gemeenschappelijke ruimtes en gebouwsystemen. De wet schrijft vervolgens specifieke items uit die de verenigingspolis moet uitsluiten, en stelt duidelijk dat deze items en de verzekering daarop de verantwoordelijkheid zijn van de uniteigenaar:
- Alle persoonlijke eigendommen binnen de unit of in beperkte gemeenschappelijke elementen die alleen voor uw unit dienen.
- Vloer-, wand- en plafondbekledingen.
- Elektrische armaturen, apparaten, waterverwarmers en waterfilters.
- Ingebouwde kasten en werkbladen.
- Raamdecoratie, inclusief gordijnen, draperieën, jaloezieën en beslag.
Dus in een typische Florida high-rise verzekert de vereniging de schil en de gipsplaten, en uw HO-6 pakt de vloering, de keuken, de badkamer afwerking en alles wat u bezit op. Uw verklaring van condominium en de masterpolis zelf vullen de details aan, waardoor de termen "walls-in" en "walls-out" in verschillende gebouwen verschillende dingen betekenen. Vraag de verenigingsmanager om het huidige verzekeringscertificaat en de verklaring voordat u uw dekking limieten kiest.
Wat een HO-6 polis dekt
Een verzekering voor eenheidseigenaren heeft meestal verschillende onderdelen, en elk vervult een andere functie:
| Dekkingsgebied | Waarvoor het vergoedt |
|---|---|
| Gebouw (dekking A) | De delen van de eenheid die de vereniging niet verzekert: vloerbedekking, kasten, werkbladen, armaturen, apparaten en eventuele upgrades. |
| Persoonlijke bezittingen | Meubels, kleding, elektronica, kunst en andere eigendommen. |
| Verlies van gebruik | Extra woonkosten als een gedekt verlies de eenheid tijdens reparaties onbewoonbaar maakt. |
| Persoonlijke aansprakelijkheid | Schadeclaims als iemand in uw eenheid gewond raakt of u schade veroorzaakt aan de eenheid van een buurman, zoals een lek. |
| Verliesbeoordeling | Uw aandeel van een beoordeling door de vereniging na een gedekt verlies aan het gemeenschappelijk eigendom. |
Volgens Sectie 627.714 is een HO-6-verzekering aanvullend op elke andere verzekering die hetzelfde eigendom dekt, wat betekent dat de hoofdpolis eerst vergoedt voor alles wat deze dekt.
De dekking voor verliesbeoordeling verdient een tweede blik
Als een orkaan schade aan het gebouw veroorzaakt en de fractal of limieten van de hoofdpolis een gap laten, kan de vereniging een bijzondere heffing opleggen aan alle eigenaren. Verliesbeoordelingsdekking op uw HO-6 helpt bij het betalen van uw aandeel wanneer het verlies van een type is dat door uw polis wordt gedekt. De wetgeving van Florida vereist dat elke unit-eigenaarspolis minstens $2,000 aan eigendomsverliesbeoordelingsdekking bevat, met een fractal van niet meer dan $250.
Dat minimum is klein vergeleken met de orkaanfractie van een hoofdpolis. Hogere limieten voor verliesbeoordeling zijn vaak beschikbaar als optie in een HO-6. Vraag uw vereniging wat hun orkaanfractie is, deel dit door uw eigendomsaandeel in de verklaring en gebruik dat bedrag bij het kiezen van een limiet.
Fracties voor wind en orkanen
De meeste HO-6-polissen in Florida hebben twee fracties: een vaste voor alledaagse claims en een aparte orkaanfractie. Volgens Sectie 627.701 moeten verzekeraars opties voor de orkaanfractie aanbieden van $500, 2 procent, 5 procent en 10 procent van het gebouwlimiet van de polis, met enkele uitzonderingen voor hogere limieten. De orkaanfractie geldt een keer per kalenderjaar voor alle orkaanverliezen, niet een keer per storm.
Omdat het percentage is gebaseerd op het gebouwlimiet van uw eigen polis en niet op de waarde van het appartement, is een percentage fractie in een HO-6 vaak een beheersbaar bedrag. Lees de verklaringspagina om het werkelijke bedrag te zien.
Overstroming is een aparte verzekering
Weder een standaard HO-6-verzekering noch de meeste masterpolicies dekken opkomend water. Zoals FEMA opmerkt, dekt de meeste woningverzekeringen geen overstromingsschade en heeft een NFIP-policy doorgaans een wachttijd van 30 dagen voordat deze ingaat (met uitzonderingen, zoals dekking die wordt afgesloten in verband met het sluiten van een hypotheek). Verenigingen van eigenaars in overstromingszones hebben vaak een gebouwoverstromingsverzekering en eigenaren kunnen een NFIP-woningspolicy voor hun unit en inhoud kopen. Units op de begane grond en townhouses aan het water verdienen bijzondere aandacht, en leninggevers vereisen overstromingsdekking wanneer het gebouw in een speciaal overstromingsrisicogebied staat.
Waarom leninggevers een HO-6 vereisen
Als u financiering afsluit, vraagt uw leninggever om bewijs van een HO-6 vóór de afwikkeling. De Selling Guide van Fannie Mae vereist een policy voor de eigenaar van de unit wanneer enig deel van het interieur of de verbeteringen van de unit niet wordt gedekt door de masterpolicy, of wanneer de masterpolicy een per-unit fractie heeft. De dekking moet minimaal gelijk zijn aan het grotere bedrag van wat nodig is voor het interieur dat niet door de masterpolicy wordt gedekt of de per-unit fractie, op basis van vervangingswaarde, met een fractie die niet hoger mag zijn dan het grotere van 5 procent van de dekking of $2,500. Veel contant kopers hebben toch een HO-6 en sommige verenigingen vereisen dit.
Wat de kosten van condo-verzekering in Florida beïnvloedt
Een HO-6 kost doorgaans veel minder dan een woningverzekering voor een vrijstaande woning, omdat de vereniging het gebouw verzekert. De premie varieert nog steeds sterk. De belangrijkste factoren zijn:
- Uw woonlimiet, die toeneemt met de waarde van uw keuken, badkamers en vloerbedekking.
- Fracties, met name de orkaanfractie die u kiest.
- Bouwjaar en constructie, inclusief het dak, ramen, leidingen en of het van beton is.
- Vloer en locatie, aangezien hogere verdiepingen minder risico op water lopen en units in de buurt van de kust meer wind ervaren.
- Schadeafrekening en aansprakelijkheidslimieten.
- Schadegeschiedenis voor u en, bij sommige verzekeraars, voor het gebouw.
De masterpolicy is ook belangrijk, omdat de premie daarin opgaat in uw maandelijkse onderhoudsbijdrage. Vergelijk bij het vergelijken van gebouwen de onderhoudsbijdrage en uw verwachte HO-6-premie naast elkaar. Onze condominiumkostencalculator helpt u om het volledige maandbedrag te zien, en gebouwguides zoals The Envoy geven de kosten en regels voor een specifieke vereniging weer.
Als u een startpunt wenst, is Raveis Insurance, een dochteronderneming van William Raveis Real Estate, een goede plek om een offerte te vragen. U bent vrij om elke leningverstrekker of verzekeraar te kiezen, en het vergelijken van enkele offertes is altijd de moeite waard.
Veelgestelde vragen
Is HO-6-verzekering verplicht in Florida?
De staatswet vereist niet dat elke eigenaar er een afsluit, maar leningverstrekkers doen dit wel wanneer de masterpolicy een deel van de eenheid onverzekerd laat en sommige verenigingen vereisen dit in hun documenten. De meeste eigenaren hebben er een.
Wat dekt de masterpolicy van de condominiumvereniging in Florida?
Volgens Sectie 718.111(11) dekt de masterpolicy het eigendom van het condominium zoals oorspronkelijk geïnstalleerd, zoals de structuur en gemeenschappelijke gebieden. Het moet persoonlijke bezittingen en interieuritems uitsluiten, zoals vloerbedekking, apparaten, kasten en werkbladen.
Hoeveel verliesbeoordelingsdekking moet ik afsluiten?
Florida vereist minimaal $2,000, maar dat is vaak te weinig. Vraag de vereniging om hun orkaanfranchise, schat uw aandeel in op basis van de verklaring en stel uw limiet daarop af.
Dekt een HO-6-policy overstromingsschade?
Nee. Overstromingen vereisen een aparte policy, zoals een via het National Flood Insurance Program, die meestal 30 dagen nodig heeft om in werking te treden.
Hoeveel kost condominiumverzekering in Florida?
Het hangt af van uw woonlimiet, franchises, de leeftijd en constructie van het gebouw, de verdieping en locatie, en uw claimsgeschiedenis. Enkele offertes voor de specifieke eenheid opvragen is de enige betrouwbare manier om dit te weten.
Alleen algemene informatie, geen juridisch of fiscaal advies. Verkoopspecificaties worden betrouwbaar geacht maar niet gegarandeerd. Gepubliceerd op 30 september 2026.