Seguro de condominios en Florida: qué cubre una póliza HO-6
30 de septiembre de 2026 · 5 min de lectura · Rachel Shapiro, William Raveis Real Estate
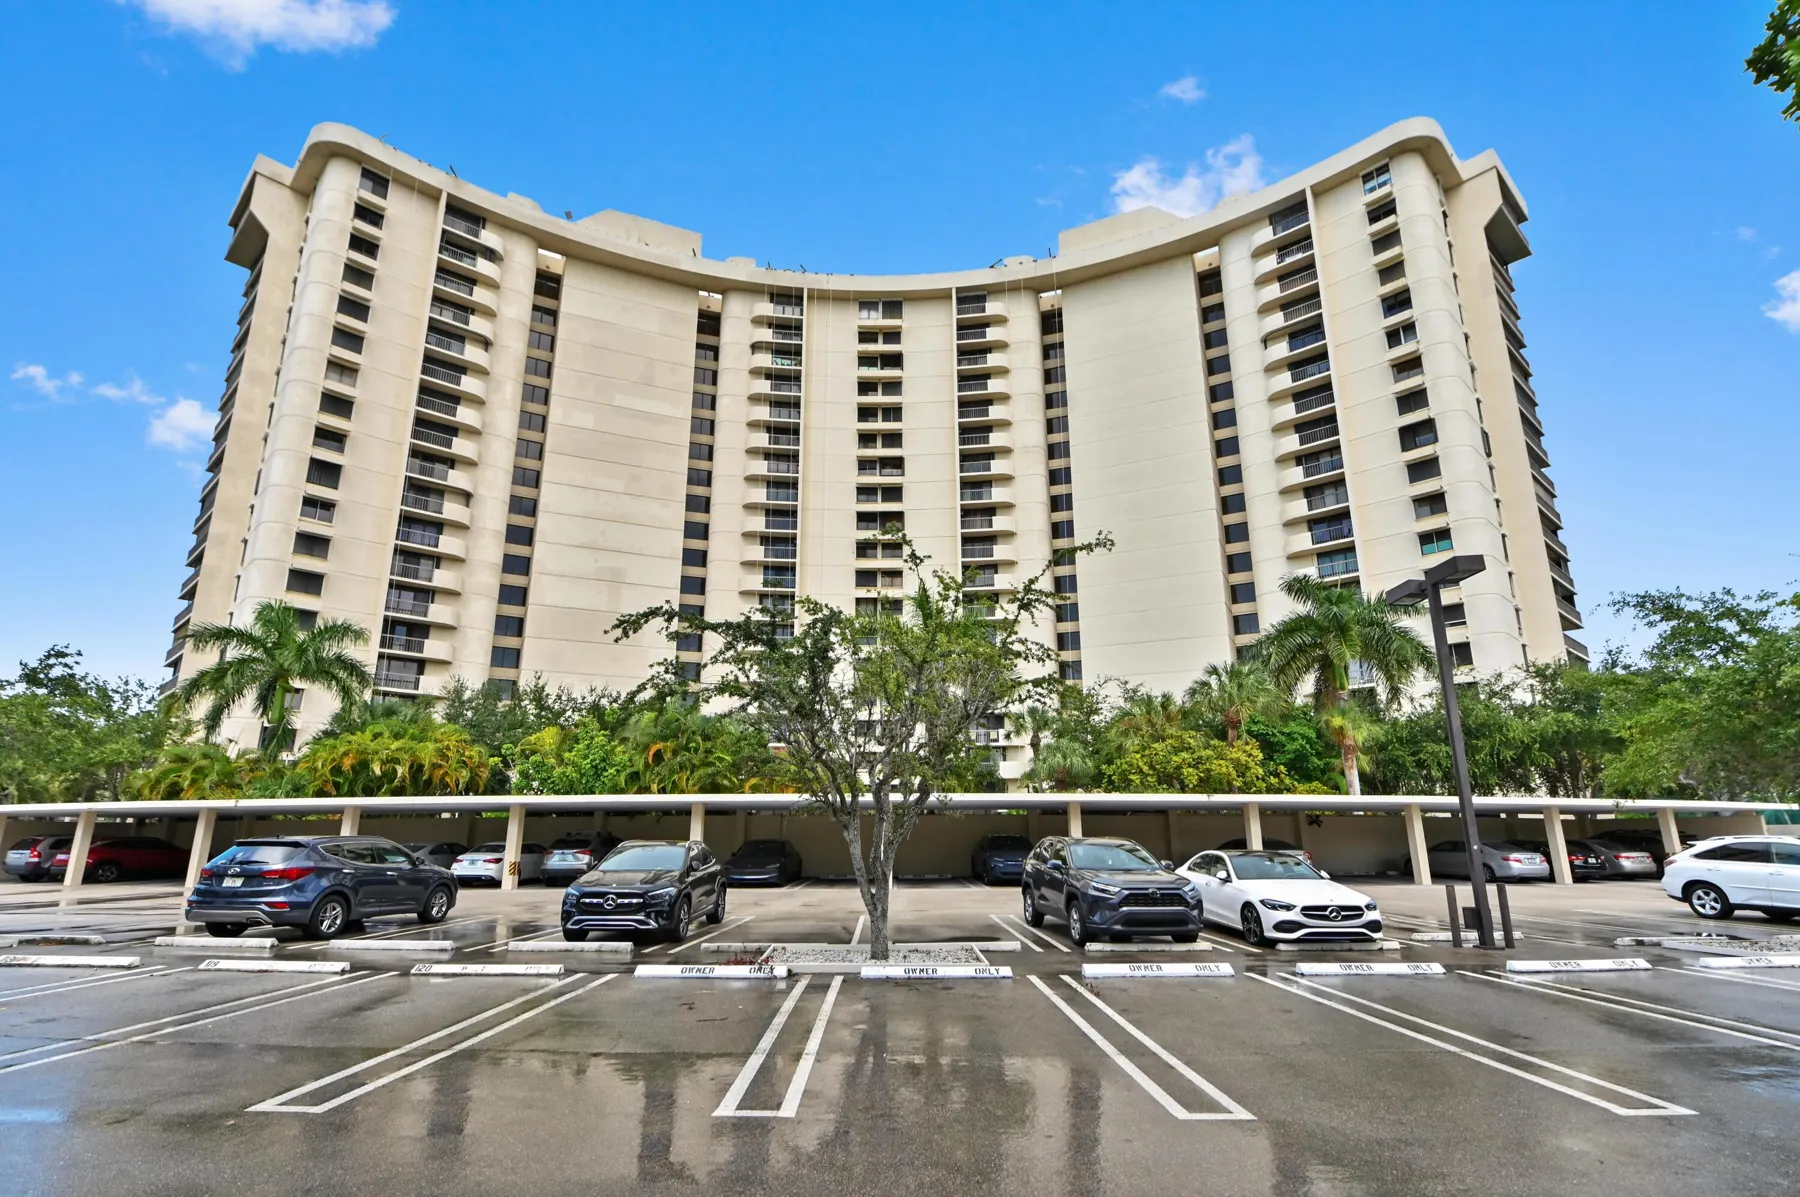
En Florida, un condominio está asegurado mediante dos pólizas: la póliza maestra de la asociación cubre el edificio tal como fue construido originalmente, y su propia póliza HO-6 cubre el resto. La ley de Florida hace al propietario responsable de los acabados interiores, como pisos, gabinetes, encimeras, electrodomésticos y accesorios, además de sus pertenencias personales, la responsabilidad civil y una parte de las cuotas de la asociación. El seguro contra inundaciones nunca forma parte de ninguna de las dos pólizas por defecto, por lo que requiere su propia cobertura.
Dos pólizas, un edificio
Cada condominio en Florida está asegurado por capas. La asociación compra una póliza maestra para el edificio y la paga mediante la cuota mensual de mantenimiento. Cada propietario compra una póliza individual de propietario de unidad, que la industria denomina HO-6, para lo que la póliza maestra no cubre. Ninguna de las dos pólizas es completa por sí sola. El objetivo es que, entre ambas, cada parte de su hogar y sus finanzas tenga una póliza que las respalde.
Esta es información general, no asesoramiento para su situación específica, por lo que confirme los detalles con su aseguradora, su asociación y, si es necesario, con un abogado.
Lo que la asociación asegura según la ley de Florida
Sección 718.111(11), Estatutos de Florida, establece las reglas para el seguro de la asociación. La póliza maestra debe cubrir la propiedad del condominio tal como fue instalada originalmente, o su reemplazo por una de igual tipo y calidad, incluyendo la estructura, el techo, las paredes exteriores, las áreas comunes y los sistemas del edificio. La ley luego excluye específicamente ciertos elementos que la póliza de la asociación debe excluir, y establece claramente que dichos elementos y el seguro sobre ellos son responsabilidad del propietario de la unidad:
- Todos los bienes personales dentro de la unidad o en elementos comunes limitados que sirvan únicamente a su unidad.
- Revestimientos de pisos, paredes y techos.
- Accesorios eléctricos, electrodomésticos, calentadores de agua y filtros de agua.
- Gabinetes empotrados y encimeras.
- Tratamiento de ventanas, incluyendo cortinas, telones, persianas y herrajes.
Por lo tanto, en un edificio residencial típico de Florida, la asociación asegura la estructura y el yeso, y su HO-6 cubre los pisos, la cocina, los acabados del baño y todo lo que usted posee. Su declaración de condominio y la propia póliza maestra detallan las especificaciones, por lo que las frases "walls-in" y "walls-out" tienen significados diferentes en distintos edificios. Solicite al administrador de la asociación el certificado de seguro vigente y la declaración antes de elegir sus límites de cobertura.
Lo que cubre una póliza HO-6
Una póliza de propietario de unidad suele tener varias partes, y cada una cumple una función diferente:
| Cobertura | Lo que cubre |
|---|---|
| Vivienda (Cobertura A) | Las partes de la unidad que la asociación no asegura: pisos, gabinetes, encimeras, accesorios, electrodomésticos y cualquier mejora. |
| Propiedad personal | Muebles, ropa, electrónica, arte y otros pertenencias. |
| Pérdida de uso | Costos adicionales de vida si una pérdida cubierta hace que la unidad sea inhabitable durante las reparaciones. |
| Responsabilidad personal | Reclamos si alguien se lesiona en su unidad o usted causa daños a la unidad de un vecino, como una fuga. |
| Evaluación de pérdidas | Su parte de una evaluación de la asociación después de una pérdida cubierta a la propiedad común. |
Según la Sección 627.714, una póliza HO-6 es excedente sobre cualquier otra póliza que cubra la misma propiedad, lo que significa que la póliza maestra paga primero por todo lo que cubre.
La cobertura de evaluación de pérdidas merece una segunda mirada
Si un huracán daña el edificio y la franquicia o los límites de la póliza maestra dejan una brecha, la asociación puede imponer una valoración especial a cada propietario. La cobertura de evaluación de pérdidas en su HO-6 ayuda a pagar su parte cuando la pérdida es de un tipo que su póliza cubre. La ley de Florida exige que toda póliza de propietarios de unidades incluya al menos $2,000 de cobertura de evaluación de pérdidas de propiedad, con una franquicia de no más de $250.
Ese mínimo es pequeño en comparación con la franquicia por huracán de una póliza maestra. Límites más altos de evaluación de pérdidas suelen estar disponibles como opción en un HO-6. Pregunte a su asociación cuál es su franquicia por huracán, divídala por su parte de propiedad en la declaración y use esa cifra al elegir un límite.
Franquicias por viento y huracán
La mayoría de las pólizas HO-6 en Florida tienen dos franquicias: una fija para reclamos cotidianos y una franquicia separada por huracán. Según la Sección 627.701, las aseguradoras deben ofrecer opciones de franquicia por huracán del $500, 2 por ciento, 5 por ciento y 10 por ciento del límite de vivienda de la póliza, con algunas excepciones para límites más altos. La franquicia por huracán se aplica una vez por año calendario a todas las pérdidas por huracán, no una vez por tormenta.
Como el porcentaje se basa en el límite de vivienda de su propia póliza, y no en el valor del condominio, una franquicia porcentual en un HO-6 suele ser una cantidad manejable en dólares. Lea la página de declaraciones para ver la cifra real.
Las inundaciones son una póliza separada
Ni una póliza HO-6 estándar ni la mayoría de las pólizas maestras cubren el agua que sube. Como señala la FEMA, la mayoría de los seguros de hogar no cubren daños por inundación, y una póliza NFIP suele tener un período de espera de 30 días antes de entrar en vigor (con excepciones, como la cobertura comprada en conexión con el cierre de una hipoteca). Las asociaciones de condominios en zonas de inundación a menudo contratan una póliza de inundación para el edificio, y los propietarios pueden comprar una póliza NFIP para su unidad y sus contenidos. Las unidades del primer piso y las casas adosadas junto al agua merecen especial atención, y los prestamistas exigirán cobertura contra inundaciones cuando el edificio se encuentre en un área de peligro especial de inundación.
Por qué los prestamistas exigen una HO-6
Si financia su compra, su prestamista le pedirá prueba de una HO-6 antes del cierre. La Guía de Ventas de Fannie Mae exige una póliza para el propietario de la unidad siempre que alguna parte del interior de la unidad o sus mejoras no esté cubierta por la póliza maestra, o cuando la póliza maestra tenga un deducible por unidad. La cobertura debe ser al menos la mayor entre la cantidad necesaria para el interior no cubierto por la póliza maestra o el deducible por unidad, emitida sobre la base del costo de reposición, con un deducible no superior a la mayor entre el 5 por ciento de la cobertura o $2,500. Muchos compradores en efectivo contratan una HO-6 de todos modos, y algunas asociaciones lo exigen.
Qué factores determinan el costo del seguro de condominio en Florida
Una HO-6 suele costar mucho menos que una póliza de hogar unifamiliar, porque la asociación asegura la estructura. Sin embargo, la prima varía ampliamente. Los principales factores son:
- Su límite de vivienda, que aumenta con el valor de su cocina, baños y pisos.
- Los deducibles, especialmente el deducible por huracán que usted elija.
- La edad y la construcción del edificio, incluyendo el techo, las ventanas, la plomería y si está hecho de concreto.
- El piso y la ubicación, ya que los pisos superiores enfrentan menos riesgo de agua y las unidades cerca de la costa enfrentan más viento.
- Los límites de evaluación de pérdidas y responsabilidad civil.
- El historial de siniestros suyo y, con algunas aseguradoras, el del edificio.
La póliza maestra también es importante, porque su prima se incluye en su cuota mensual de mantenimiento. Al comparar edificios, coloque la cuota de mantenimiento y su prima esperada de HO-6 lado a lado. Nuestra calculadora de costos de condominio le ayuda a ver el monto mensual total, y las guías de edificios como The Envoy detallan las cuotas y reglas de una asociación específica.
Si desea un punto de partida, Raveis Insurance, una filial de William Raveis Real Estate, es un lugar donde puede solicitar una cotización. Usted es libre de elegir cualquier prestamista o aseguradora, y comparar varias cotizaciones siempre vale la pena.
Preguntas frecuentes
¿Es obligatorio el seguro HO-6 en Florida?
La ley estatal no exige que cada propietario compre uno, pero los prestamistas sí lo hacen cuando la póliza maestra deja parte de la unidad sin seguro, y algunas asociaciones lo requieren en sus documentos. La mayoría de los propietarios tienen uno.
¿Qué cubre la póliza maestra de la asociación de condominios en Florida?
Según la Sección 718.111(11), la póliza maestra cubre la propiedad del condominio tal como fue instalada originalmente, como la estructura y las áreas comunes. Debe excluir los bienes personales y los elementos interiores como revestimientos de piso, electrodomésticos, gabinetes y encimeras.
¿Cuánta cobertura de evaluación de pérdidas debería tener?
Florida requiere al menos $2,000, pero eso a menudo es insuficiente. Pida a la asociación su deducible por huracanes, estime su parte según la declaración y ajuste su límite para que coincida.
¿Cubre una póliza HO-6 los daños por inundación?
No. Las inundaciones requieren una póliza separada, como una a través del Programa Nacional de Seguro contra Inundaciones, que generalmente tarda 30 días en entrar en vigor.
¿Cuánto cuesta el seguro de condominio en Florida?
Depende de su límite de vivienda, deducibles, la edad y construcción del edificio, el piso y la ubicación, y su historial de siniestros. Obtener varias cotizaciones para la unidad específica es la única forma confiable de saberlo.
Solo información general, no asesoramiento legal o fiscal. Los detalles de la propiedad se consideran confiables pero no garantizados. Publicado el 30 de septiembre de 2026.